 Sofie Hansen
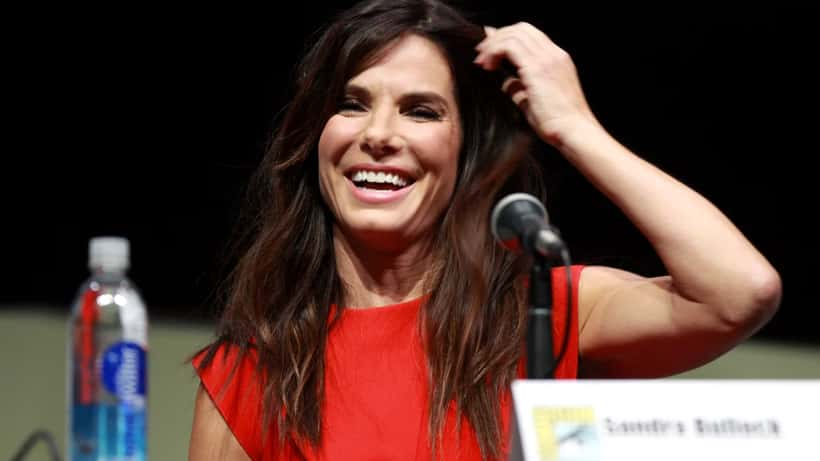
Sandra Bullock, 61, er klar til at vende tilbage til den store lærred i september 2026 med Practical Magic 2 — hendes første film i fire år. Pausen var ikke tilfældig: hun valgte at trække sig fra sit arbejde for at passe sin daværende partner Bryan Randall under hans ALS-sygdom og siden for at fokusere på sine to adopterede børn på 16 og 12 år. Hendes anslåede formue på 250 millioner dollars forblev intact, men for de fleste danskere er en frivillig karrierepause en langt mere risikabel manøvre end den ser ud.
Hvad skete der med de 250 millioner under pausen?
For Hollywood-stjernen med diversificerede investeringer og professionelle rådgivere er svaret relativt enkelt: Pengene arbejdede videre, mens hun holdt fri. En balanceret portefølje på 250 millioner dollars genererer selv ved et konservativt afkast på 4 procent om året 10 millioner dollars i passiv indkomst — langt mere end selv en Oscar-vinder tjener pr. film.
Men princippet gælder i langt mindre skala. For en dansk lønmodtager med en solid opsparing er den vigtigste indsigt den samme: pengene kan arbejde, mens du ikke gør det — hvis du har planlagt det i tide.
Det er præcis den planlægning, mange overser, ifølge de formuerådgivere, der hjælper danskere med at navigere netop den type pauser. Bullock sagde i et interview med AARP i 2026: "Jeg ofrer ikke min tid med mine børn." Den sætning lyder enkel, men den dækker over et bevidst finansielt valg — et valg, der kræver forberedelse for at holde i den virkelige verden.
Den finansielle virkelighed bag en frivillig pause
Ifølge Danmarks Statistik er næsten 42 procent af en gennemsnitlig danskeres pensionsformue bundet i arbejdsmarkedspension, som ikke kan hæves frit. Det betyder, at fri opsparing, aktiesparekonto og eventuel friværdi i boligen typisk er de eneste reelle buffere under en karrierepause.
For en dansker med en gennemsnitsløn på cirka 45.000 kr. om måneden svarer to år uden indkomst til en manglende bruttoindtægt på over 1 million kroner. Og holder man op med at indbetale til pensionen i samme periode, mister man også arbejdsgiverens bidrag — typisk 8-12 procent af lønnen — samt den renters rente-effekt, der er fundamentet i langsigtet formueoppbygning.
En formuerådgiver vil normalt se på tre nøgletal, når en kunde overvejer en pause:
- Likviditetsreserve: Mindst 6-12 måneders udgifter i frit tilgængelige midler — ikke bunden pension
- Investeringshorisont: Hvor lang pausen forventes at være, og hvornår kapitalen skal bruges
- Skattemæssige konsekvenser: Hvad det koster at hæve fra forskellige konto-typer i rækkefølge
Ifølge Finanstilsynet bør danskere i alderen 40-55 år have en portefølje, der er tilpasset en tidshorisont på 10-25 år. En to-årig pause ændrer ikke dette — men den ændrer, hvilke midler du bør leve af undervejs.
Konkret scenarie: Hvad sker der med Lenes 1,2 million?
Tag Lene, 47 år, sygeplejerske fra Odense. Hendes partner Morten er diagnosticeret med en alvorlig kronisk sygdom og har behov for daglig pleje. Lene overvejer en to-årig pause og har 1,2 millioner kroner i fri opsparing plus en pensionsopsparing på 900.000 kr., som hun ikke kan røre.
Uden rådgivning: Lene hæver løbende hvad hun har brug for — ca. 35.000 kr. om måneden. Over 24 måneder bruger hun 840.000 kr. af sin frie opsparing. De resterende 360.000 kr. ryger i løbet af pauser fra markedet, og hun mister det fremtidige afkast på de hævede midler: ved 5 procent om året er det ca. 84.000 kr. i mistet vækst. Hun ender med en slanket friværdi og ingen fri buffer.
Med rådgivning: En formuerådgiver etablerer en klar struktur:
- 840.000 kr. parkeres i kortsigtede pengemarkedsfonde og en likvid konto — hendes 24-måneders buffer
- De resterende 360.000 kr. forbliver i en balanceret investeringsportefølje (60 procent aktier, 40 procent obligationer)
- Forventet afkast: 4-5 procent om året, svarende til 14.000-18.000 kr. pr. år
- Investeringerne røres ikke, mens bufferen bruges planmæssigt
Forskellen to år frem: Lene i scenario B har bevaret sine 360.000 kr. i investerede midler intakte og er klar til at genoptage indbetalinger til pension, når hun vender tilbage til arbejdet. I scenario A starter hun fra næsten nul.
Hertil kan en rådgiver afdække, om Lene er berettiget til plejeorlov med løn fra kommunen — i 2026 op til 26.000 kr. om måneden ifølge Borger.dk — en mulighed mange overser i det øjeblik, hverdagen styrter i grus.
Det emotionelle og det finansielle hænger uløseligt sammen
Sandra Bullock valgte ikke at holde pause på grund af dårlig økonomi eller manglende tilbud. Hun valgte det, fordi hun prioriterede anderledes. Den type valg er ikke forbeholdt millionærerne: danskere holder pause for at passe syge forældre, komme sig over skilsmisser, tage et sabbatår eller genopbygge sig selv efter udbrændthed.
Men som beskrevet i artiklen om Sandra Bullock og Bryan Randall om de juridiske konsekvenser for ugifte par, er der sjældent kun ét aspekt af livet, der berøres, når en partner bliver syg eller dør. Det finansielle og det emotionelle er viklet ind i hinanden — og det kræver rådgivning på begge fronter.
Det er også her, at en formuerådgiver adskiller sig fra en simpel bankrådgiver: de gode spørger ikke blot "hvad vil du investere?", men "hvad vil du opnå, og hvornår?" Under en karrierepause er svaret på det andet spørgsmål afgørende for det første.
Praktisk Magic 2 og gevinsten ved den planlagte tilbagevenden
Bullock starter ikke sin tilbagevenden på bar bund. Practical Magic 2, med premiere den 18. september 2026 og med Nicole Kidman som co-stjerne, er et af årets mest ventede comebacks og forventes at indbringe mere end 100 millioner dollars alene i åbningsweekenden ifølge brancheanalytikere.
Den succes er mulig, fordi Bullock — og hendes team — aldrig tabte tråden til karrieren, selv under fire år væk fra kameraet. Finansielt gælder det samme princip: en pause er nem at komme fra, hvis strukturen er på plads, inden du går. Den er langt sværere at komme fra, hvis du har brugt af kapitalen i den forkerte rækkefølge eller glemt at lade investeringerne arbejde.
Hvad kan den danske stat bidrage med?
Mange overser den statslige støtte, der faktisk er til rådighed under en frivillig eller påtvungen pause. Hvis du er a-kasseforsikret og opsagt — ikke selvvalgt fratrådt — kan du modtage dagpenge på op til 22.018 kr. om måneden i 2026. Vælger du derimod at sige op selv, gælder en karantæne på tre uger, inden dagpengene aktiveres.
Plejeorlov er en anden mulighed: kommunerne kan yde plejevederlag svarende til 1,5 sygedagpengesats — op til 26.000 kr. om måneden — til borgere, der passer en nær pårørende med en livstruende sygdom i hjemmet. Betingelserne er strikse, men ordningen er reel og underudnyttet. En rådgiver kan hjælpe dig med at afdække, om du er berettiget.
Tre ting du bør gøre, inden du siger op
Uanset om din pause handler om plejeopgaver, sorg, forældreskab eller bare et tiltrængt pusterum, er der tre trin en formuerådgiver vil anbefale dig at tage nu — ikke bagefter:
1. Kortlæg din faktiske likviditet. Hvad kan du bruge uden skattemæssige konsekvenser? Fri opsparing og aktiesparekonto tæller. Bunden arbejdsmarkedspension gør ikke.
2. Beregn din reelle forbrugsprofil under pausen. Transporten til arbejde forsvinder, men sundhedsudgifter, børns aktiviteter og det uforudsete stiger. Undervurder dem ikke.
3. Søg rådgivning, inden du underskriver opsigelsen. En formuerådgiver kan optimere rækkefølgen af, hvilke konti du hæver fra, og reducere din samlede skattebyrde under pausen betydeligt. En times samtale nu kan spare dig for år af genopbygning bagefter.
En rådgiver på Expert Zoom kan hjælpe dig med at opbygge en klar plan, der matcher præcis din situation — hvad enten det er en etårig plejeorlov, et planlagt sabbatår eller en uforudset opsigelse. En times rådgivning kan spare dig for år af genopbygning bagefter.
Bemærk: Denne artikel er generel information og erstatter ikke individuel finansiel rådgivning. Kontakt en autoriseret formuerådgiver for hjælp tilpasset din økonomi.
