 Sofie Hansen
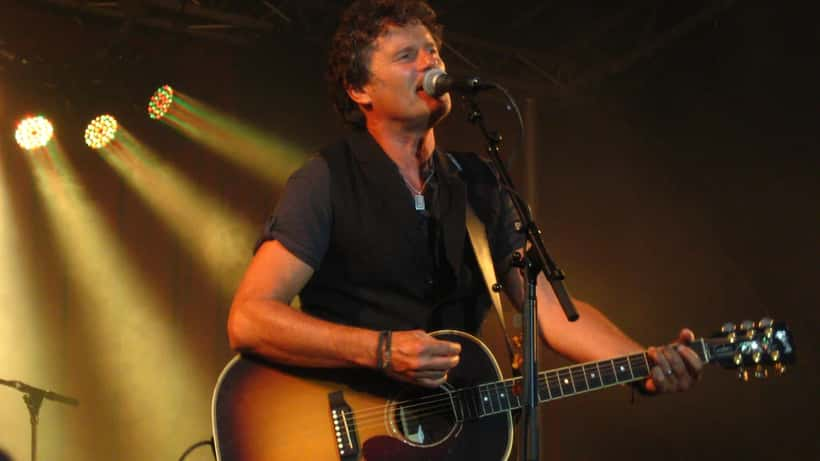
Poul Krebs fylder 70 år og kaster sig ud i 70 koncerter på tværs af Danmark – fra DR Koncerthuset til de mindste forsamlingshuse. Turnéen, der løber gennem hele 2026, samler de største danske musikere omkring sangskriveren og kulminerer med albummet "Fuldtidsforhåbninger" den 19. september. For musikbranchen er det en feel-good fortælling. For formueforvaltere er det noget helt andet: et lærebogseksempel på, hvordan en kunstner navigerer en indkomst, der ikke ligner nogen andens, i den tredje alder.
For mens en almindelig lønmodtager går på efterløn eller folkepension ved 67 eller 70, fortsætter mange kunstnere med at arbejde – ikke nødvendigvis af nød, men fordi indtægterne kommer i ujævne bølger fra koncerter, royalties og rettigheder. Den balance kræver en helt anden planlægning.
Hvorfor en koncertturné ved 70 er et formueforvaltnings-spørgsmål
En koncertturné af denne størrelse genererer billetindtægter, merchandise, koncertgager og efterfølgende royalties fra streaming og radiospil. Ifølge KODA, den danske organisation for ophavsret, består de fleste danske musikeres indkomst af en kombination af løn, honorarer, legater, royalties og overskud fra egen virksomhed.
Det betyder konkret tre ting for kunstneren – og for enhver selvstændig over 60:
- Indkomsten er uforudsigelig fra år til år. Et udgivelsesår med en stor turné kan give topindkomst. Året efter kan være stille.
- Skatten følger ikke standardsporet. KODA-udbetalinger indberettes som B-indkomst, og kunstneren skal selv afregne skat og AM-bidrag.
- Pensionsindbetalinger er ikke automatiske. Mens en lønmodtager får arbejdsmarkedspension via overenskomst, skal en selvstændig kunstner selv indbetale – og danske pensionsselskaber kræver typisk minimum 12.000 kr. om året for at åbne en ordning.
Det er præcis her, en formueforvalter eller pensionsrådgiver bliver afgørende.
Royalties efter 70: hvad sker der med pengene?
Et hit fra 1990'erne kan stadig generere indtægter i 2026 – og længe efter. KODA forvalter ophavsretten på vegne af komponister og tekstforfattere og tager omkring 15 procent for at administrere rettighederne. Resten udbetales til kunstneren – eller til arvingerne.
Det rejser et sjældent stillet spørgsmål, som ofte først dukker op for sent: Hvem ejer rettighederne, når kunstneren ikke længere er her? Ophavsretten løber i Danmark 70 år efter ophavsmandens død. I praksis betyder det, at en sangskriver som Poul Krebs efterlader sig en indtægtsstrøm, som potentielt kan løbe til 2090'erne. Uden et opdateret testamente og en klar struktur omkring rettighederne risikerer arvingerne langvarige uenigheder – noget vi har set tidligere ved andre danske musikeres bortgang.
En formueforvalter med erfaring i kreative erhverv vil typisk anbefale:
- En struktureret rettighedsplan, hvor royalties allokeres mellem arvinger og eventuelle stiftelser.
- En pensionsopsparing, der matcher indkomstprofilen, gerne med fleksible indbetalinger der følger turné- og udgivelsescykler.
- En likviditetsbuffer der kan dække stille år uden større udgivelser.
De skattefælder der venter kunstneren over 70
For pensionister, der fortsætter med at arbejde, gælder særlige regler. Folkepensionens grundbeløb og pensionstillægget aftrappes, hvis arbejdsindkomsten overstiger visse grænser. For en kunstner med store udsving i indkomsten kan det betyde, at et godt år udløser modregning, mens et stille år giver fuld pension.
Skattestyrelsen opdaterer årligt grænserne, men det praktiske billede for 2026 er, at en aktiv kunstner uden rådgivning let kan ende med en samlet effektiv beskatning langt over 50 procent på den marginale indkomst, når man medregner topskat, modregning i pension og AM-bidrag.
En formueforvalter kan typisk hjælpe med at fordele indkomsten over flere år gennem fradragsberettigede pensionsindbetalinger eller virksomhedsordningen, så den effektive skattebyrde reduceres.
Streaming, AI og rettigheder i 2026
Et nyere lag oven på den klassiske kunstnerøkonomi handler om digitale rettigheder. Streamingtjenester har ændret indtjeningsmønsteret radikalt, og spørgsmålet om kunstig intelligens og musik har skabt nye uafklarede juridiske områder – senest illustreret af Spotifys håndtering af AI-genereret musik.
For en kunstner, der har skrevet og indspillet i 50 år, er det relevant at få afklaret:
- Hvem ejer rettighederne til lydoptagelser kontra kompositioner?
- Hvordan håndteres genindspilninger og samples?
- Hvad sker der med rettighederne, hvis en streamingtjeneste fjerner en sang?
Disse spørgsmål kræver både juridisk og økonomisk rådgivning – ofte i samspil mellem en advokat med speciale i ophavsret og en formueforvalter.
Hvad kan andre over 60 lære af det?
Selvom de færreste planlægger 70 koncerter ved 70 år, er princippet det samme for selvstændige håndværkere, konsulenter, forfattere og freelancere: indkomsten stopper ikke nødvendigvis ved pensionsalderen, og det kræver aktiv planlægning at få det maksimale ud af de aktive år – og at sikre arvinger en velstruktureret arv.
De tre konkrete trin, der er værd at tage i 2026:
- Gennemgå pensionsindbetalingerne med en uafhængig rådgiver. Mange selvstændige indbetaler for lidt eller for sent.
- Opdater testamentet, særligt hvis indkomsten omfatter rettigheder, royalties eller en virksomhed.
- Skab en buffer der kan udjævne svingninger mellem aktive og stille år.
En formueforvalter på ExpertZoom kan hjælpe med at bygge en plan, der både sikrer den daglige likviditet og den langsigtede formue – uanset om man fylder 70 til marts eller stadig har 20 år til pensionsalderen.
Denne artikel udgør ikke individuel økonomisk rådgivning. Kontakt en kvalificeret formueforvalter eller pensionsrådgiver for personlig vejledning.
