 Sofie Hansen
Den 27. august 2026 satte Inter Club d'Escaldes fra Andorra sig selv i de europæiske fodboldannaler: Klubben slog FK Drita fra Kosovo ud 4-2 på straffespark og kvalificerede sig som den første andorranske klub nogensinde til ligafasen i en UEFA-turnering. Men for mange danskere er der en mindst lige så interessant vinkel på den historiske nyhed: Andorra er et fyrstendømme med Europas mest favorable skattevilkår – og Inter d'Escaldes' gennembrud sender pludselig et skarpt fokus mod det lille bjergland øst for Pyrenæerne.
Den historiske europæiske bedrift
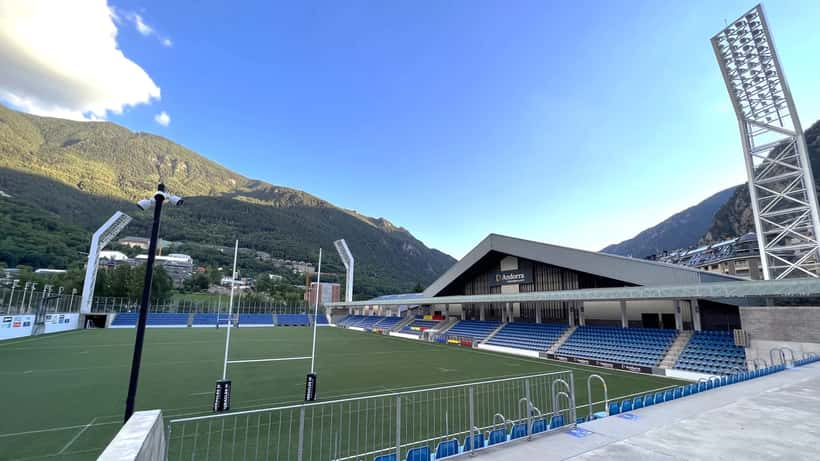
Vejen til UEFA Conference League-ligafasen 2026-27 var alt andet end let. Inter d'Escaldes eliminerede først Flora Tallinn fra Estland med en klar 2-0-sejr på samlet score i den anden kvalifikationsrunde. Derefter ventede FK Drita fra Kosovo i playoffrunden – en kamp, der gik til straffespark, da samlet score stod 2-2 efter to opgør. Den afgørende returkamp på Nou Estadi i Encamp endte 0-0, og i straffesparkskonkurrencen vandt de andorranske spillere 4-2.
Klubben, der blev grundlagt i 1991 og er femdobbelt andorransk mester, har tidligere overrasket i Europa med sejre mod Hibernian (2-1, 2023), FK Velež Mostar (5-1, 2024) og FCSB Bukarest (2-1, 2025). Nu er tersklen til det europæiske gruppespil overskredet for første gang i Andorras fodboldhistorie.
For de andorranske spillere, klubledelsen og investorer er resultatet langt mere end en historisk fodboldmilesten – det er begyndelsen på en finansiel transformation.
Hvad UEFA-pengene faktisk betyder
Ifølge UEFA's fordelingsstruktur for Conference League modtager klubber, der kvalificerer sig til ligafasen, en basisbetaling på ca. €3,17 millioner alene ved deltagelse. Dertil lægges €400.000 for hver vundet kamp og €133.000 per uafgjort resultat i gruppespillet. Afhængigt af resultater kan Inter d'Escaldes' samlede UEFA-indkomst over sæsonen nå op på €4-5 millioner.
For en klub, der normalt spiller foran et par tusinde tilskuere i et lille bjergsamfund, er det en finansiel virkelighed uden historisk fortilfælde. Det rejser straks spørgsmål om kontrakthåndtering, skatteretlige forpligtelser og ikke mindst den andorranske stats vilkår for indkomst og formue.
Og her begynder nyheden at blive relevant for et dansk publikum – langt ud over selve fodboldresultatet.
Andorra: Europas laveste indkomstskat
Andorra opererer med en fast indkomstskattesats på 10% for personlig indkomst. Der er ingen kapitalgevinstskat for private, ingen formueskat og ingen arveafgift over visse tærskler. For internationale sportsudøvere, agenter og investorer har Andorra i årtier været et attraktivt skattemæssigt hjemsted – men det har sjældent fået så konkret et europæisk fokus som nu, hvor en andorransk fodboldklub for første gang er med i en UEFA-ligafase.
Til sammenligning er den effektive marginalskattebelastning i Danmark for topindkomster op til ca. 52% inklusiv topskat og AM-bidrag. Det gør forskellen mellem andorransk og dansk skattemæssigt hjemsted til et af de mest markante i Europa.
Men det er vigtigt at forstå, at etableringen af skattemæssigt hjemsted i Andorra kræver dokumenterbar reel tilstedeværelse – og at den danske skattemyndighed (Skattestyrelsen) stiller præcise krav til, hvornår fuld skattepligt til Danmark anses for ophørt.
Konkret scenarie: Dansk sportsprofil med Andorra-tilbud
Forestil dig følgende situation – et realistisk scenarie i kølvandet på Inter d'Escaldes' historiske kvalifikation:
En 28-årig dansk sportsagent har netop hjulpet en klient, en ung midtbanespiller, med at underskrive en to-årig kontrakt med Inter d'Escaldes. Kontrakten inkluderer en grundløn på €120.000 pr. år, en Conference League-kampbonus på €8.000 per spillet kamp (forventet seks kampe i gruppespillet = €48.000) samt en signeringspræmie på €25.000 det første år.
Samlet indkomst år 1: €193.000 (ca. 1,44 mio. DKK).
Nu er det afgørende spørgsmål: Hvad betaler spilleren i skat – og i hvilken jurisdiktion?
Scenarie A – Spilleren etablerer skattemæssigt hjemsted i Andorra:
- Indkomstskat: 10% af €193.000 = ca. €19.300
- Nettoudbetaling efter skat: €173.700
Scenarie B – Spilleren forbliver fuldt skattepligtig i Danmark:
- Marginalbeskatning (AM-bidrag + skat + topskat): ca. 52%
- Skat af €193.000: ca. €100.000
- Nettoudbetaling efter dansk skat: ca. €93.000
Forskellen er over €80.000 alene i det første år. Over en to-årig kontrakt med tilsvarende løn: mere end €160.000 i skatteforskel.
Men etablering af skattemæssigt hjemsted i Andorra er ikke bare et spørgsmål om at melde flytning. For at ophøre med fuld dansk skattepligt skal spilleren ifølge Skattestyrelsens vejledning om flytning til udlandet bl.a. afstå sin permanente bolig i Danmark og faktisk opholde sig minimum 183 dage pr. år i det nye bopælsland. Kontrol af opholdsdage, NemKonto-aktivitet og sociale relationer kan alle indgå i Skattestyrelsens vurdering.
For en professionel fodboldspiller med tæt kampprogram og rejseaktivitet er det ikke trivielt at opfylde disse krav – og forkert dokumentation kan føre til efterbetaling af skat, bøder og i alvorlige tilfælde skattestraffesager.
Hvornår bør man søge professionel hjælp?
Nyheden om Inter d'Escaldes illustrerer en bredere tendens: Professionelt sport og international finans krydser hinanden på nye måder, og det stiller krav til specialistviden, der rækker langt ud over det, de fleste generalister kan tilbyde.
De spørgsmål, en formuerådgiver med international erfaring kan hjælpe med at besvare, inkluderer:
- Hvornår er dansk skattepligt reelt ophørt? Herunder hvad der tæller som "rådighed over fast bolig" og hvad Skattestyrelsen ser på i en kontrolsag.
- Hvilken jurisdiktion gælder for kampbonusser og præmier? UEFA-penge kan have særlige skatteretlige implikationer afhængigt af, om de udbetales af UEFA direkte, via klubben eller via et holdingselskab.
- Hvad sker der med pensionsordninger og eksisterende investeringer ved flytning? En dansk kapitalpension eller aktiedepot behandles forskelligt afhængigt af skiftets tidspunkt og ejerstruktur.
- Hvad med agentens eget vederlag? En dansk sportsagent, der rådgiver klienter med andorranske kontrakter, kan selv have skattemæssige forpligtelser i forbindelse med agenthonorar udbetalt fra Andorra.
Uanset om du er sportsudøver, investeret i en fodboldklub, sportsjurist eller blot en person, der spekulerer på, om et lavskatteland som Andorra er relevant for din situation, er det afgørende at søge rådgivning, inden beslutninger er truffet og kontrakter er underskrevet.
Andorra og Danmark: ingen dobbeltbeskatningsaftale
Et afgørende forhold, som mange overser, er, at Danmark og Andorra ikke har indgået en dobbeltbeskatningsoverenskomst. Det betyder, at der ikke eksisterer formaliserede regler for, hvordan de to landes skattemyndigheder koordinerer i tilfælde af tvivl om skattemæssigt hjemsted. For en dansker, der etablerer sig i Andorra, kan dette skabe en grå zone, som kun en erfaren formuerådgiver med kendskab til begge jurisdiktioner kan navigere sikkert igennem.
I praksis ser Skattestyrelsen bl.a. på følgende faktorer, når den vurderer, om en person reelt har opgivet sin danske skattepligt:
- Ejer eller råder personen over en bolig i Danmark? Selv en forælders eller ægtefælles adresse kan i visse tilfælde tælle.
- Har personen mere end tilfældig tilknytning til Danmark? Herunder bestyrelsesposter, aktive erhvervsinteresser eller bankkonti med løbende aktivitet.
- Er opholdsdokumentationen i Andorra tilstrækkelig? Lejekontrakt, forsyningsfakturaer, bankkontoudtog og sociale relationer i landet er typiske dokumentationskrav.
For sportsagenter og professionelle spillere – hvis liv naturligt krydser landegrænser konstant – er disse spørgsmål særligt komplekse. En formuerådgiver med erfaring i international skatteretlig mobilitet er ikke en luksus, men en nødvendighed.
Inter d'Escaldes' historiske gennembrud åbner et nyt europæisk kapitel for andorransk fodbold. For danskere med øje for internationale muligheder – hvad enten det er som investor, sportsprofil eller agent – er det en påmindelse om, at mulighederne er reelle, men kompleksiteten er tilsvarende stor. Conference League-eventyret begyndte den 27. august 2026. Det finansielle og skattemæssige efterspil begyndte samme dag.
YMYL-note: Denne artikel er journalistisk og informativ. Den udgør ikke individuel skatterådgivning. Skattemæssige konsekvenser varierer afhængigt af personlige forhold. Søg altid professionel rådgivning hos en certificeret formuerådgiver eller skatteekspert.
Se også: VM 2026 og skattemæssige konsekvenser af spillegevinster og kapitalindkomst
