 Lars Larsen
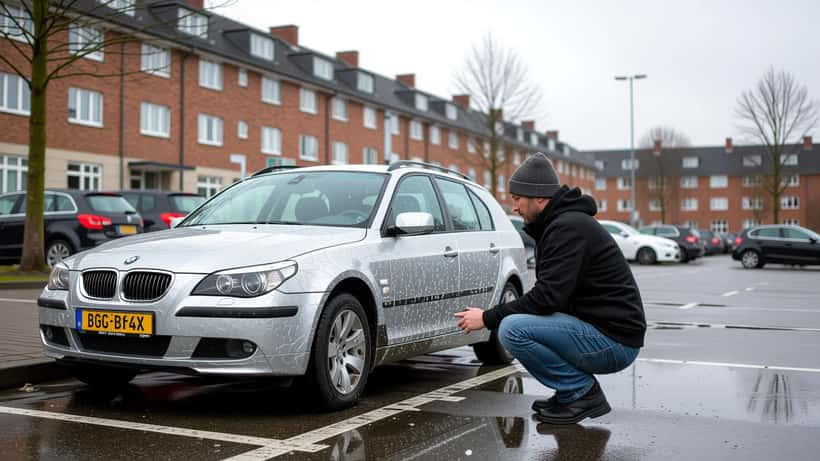
Danmark har i 2026 oplevet en usædvanlig vejrsæson med kraftige tordenvejr, ekstrem sommervarme og haglbyger, der har sendt tusindvis af bilister til autoværksteder og skadesservice. Sommerstorme med hagl på op til 3 centimeter i diameter ramte store dele af Jylland og Sjælland — og billeder på sociale medier viste biler med dusinvis af buler på motorhjelm, tag og bagklap. Men hvad sker der, når din bil er haglskadet? Og hvem betaler egentlig regningen?
Danmarks vejrstorme i 2026 rammer bilisterne hårdt
Den varme og ustabile sommer i 2026 har skabt ideelle betingelser for kraftige konvektive storme over Danmark. Ifølge Forsikring & Pension, brancheorganisationen for forsikrings- og pensionsselskaber, er anmeldelserne af vejrrelaterede bilskader steget markant de seneste år i takt med hyppigere og mere intense vejrbegivenheder over Nordeuropa. Klimaforskere fra DMI (Danmarks Meteorologiske Institut) forventer, at denne tendens vil fortsætte — ekstreme nedbørshændelser vil blive kortere men mere intensive i fremtiden.
En kraftig haglbyge kan på få minutter forvandle en nypoleret bil til et syn med hundredvis af buler, knuste ruder og ridser i lakken. Det er ikke kun kørende biler, der bliver ramt: parkerede biler er ofte hårdest ramt, fordi man som fører ikke kan reagere og søge ly under en carport eller garage. Et haglkorn med en diameter på blot 2 centimeter kan nå ned til 150 km/t i frit fald — og med et fuldt haglbyl kan en bil modtage hundredvis af sådanne slag på få sekunder.
Hvad en autoekspert siger, du ikke ved om haglskader
Mange bilister undervurderer konsekvenserne af haglskader, fordi bulerne i lakken kan virke kosmetiske. Men en erfaren automontør eller karosserispecialist vil fortælle dig, at det er langt mere komplekst end det.
Paintless Dent Repair (PDR) — en teknik til at fjerne buler uden at omspudse lakken — kan koste fra 5.000 til 25.000 kr. afhængigt af antal og størrelse af bulerne. En knust forrude koster typisk 3.000–8.000 kr. at udskifte inkl. montering, mens alvorlig haglskade på taget kan kræve udskiftning af hele panelet: en reparationsregning på 15.000–40.000 kr. Er din bil en elbil med glasoverflade som Tesla Model 3 eller en bil med hævet panoramatag, kan en enkelt intenst haglstorm nemt resultere i reparationer for 30.000–60.000 kr.
Det, mange bilister ikke er klar over, er at disse skader kan skjule strukturelle problemer: en kraftigt bulet motorhjelm kan i yderste konsekvens påvirke bilens crumple-zones og deformationsegenskaber ved en kollision, og en revnet forrude reducerer bilens torsionsstivhed og strukturstyrke. Haglskader er med andre ord ikke kun et spørgsmål om udseende — de kan have sikkerhedsmæssige konsekvenser, som kun en professionel karosseri- eller automontørekspert kan vurdere korrekt.
Dertil kommer et vigtigt praktisk aspekt: mange leasingkontrakter og finansieringsaftaler i Danmark indeholder klausuler om, at køretøjet skal afleveres i en stand, der svarer til normal slid og ælde. Udbedrede haglskader tæller ikke som normal slitage, og leasingtagere risikerer at stå med en efterregning fra leasingselskabet ved kontraktens udløb, hvis de ikke fik skaderne dokumenteret og udbedret rettidigt.
Hvad din bilforsikring faktisk dækker — og hvad den ikke gør
Her er den information, de fleste bilister ikke er bekendt med, inden det er for sent: ansvarsforsikring dækker ikke hagl- eller stormskader på din egen bil. Ansvarsforsikringen er den eneste obligatoriske bilforsikring i Danmark, men den dækker udelukkende skader, du påfører andre — andre køretøjer, ejendomme og tredjepersoner. Din egen bil er ikke dækket.
For at opnå dækning for vejrrelaterede skader på din bil skal du have enten:
- Delkasko: Dækker skader forårsaget af vejr — herunder hagl, storm, oversvømmelse og lynnedslag — samt tyveri, glasskader og brand.
- Fuld kasko: Dækker alt i delkasko plus kollisionsskader, vælten og hærværk.
Ifølge Finanstilsynet, det statslige finanstilsyn der overvåger forsikringsbranchen i Danmark, er det den enkelte forsikringstageres ansvar at vælge en dækning, der matcher bilens aktuelle markedsværdi og de risici, bilen er udsat for. Det er altså dit ansvar — og konsekvensen af ikke at vide, hvad du er dækket for, kan koste dig dyrt.
Et vigtigt punkt, som mange overser, er selvrisikoen. De fleste del- og kaskoforsikringer har en selvrisiko på 1.500–5.000 kr., der trækkes fra erstatningsbeløbet. Herudover kan gentagne skader på samme bil inden for et forsikringsår føre til forøget selvrisiko (straf-selvrisiko) eller tab af bonus ved næste fornyelse.
Konkret scenarie: haglstorm, VW Polo og 0 kroner i erstatning
Tag dette konkrete eksempel, der illustrerer situationen for mange danskere i 2026.
Du ejer en 4 år gammel Volkswagen Polo (nypris ca. 220.000 kr., dagværdi ca. 125.000 kr.) og tegnet med den obligatoriske ansvarsforsikring til ca. 1.800 kr. om året. En haglstorm den 22. september 2026 efterlader 65 buler på motorhjelm, tag og bagklap samt en revnet forrude. Et lokalt autoværksted vurderer reparationsomfanget til 26.500 kr. inkl. PDR, forrude og omlak af taget.
Hvis du kun har ansvarsforsikring: Du modtager 0 kr. fra dit forsikringsselskab. Regningen på 26.500 kr. betaler du selv — eller du kører videre i en mærkbart skadet bil, der forringer sig i markedsværdi.
Hvis du derimod har delkasko med en standardselvrisiko på 3.000 kr.: Forsikringen dækker de resterende 23.500 kr. Du betaler 3.000 kr. ud af en 26.500 kr. reparation.
Hvad koster den ekstra dækning? En delkaskoforsikring på samme Polo koster typisk 3.500–6.000 kr. om året ekstra oven i ansvarsforsikringen. Allerede ét haglhændelse med skader over 10.000 kr. betaler de ekstra præmieudgifter hjem for de næste to til tre år.
Men her kommer det kritiske punkt: hvad nu, hvis forsikringen afviser dit krav trods delkasko? Det sker. Forsikringsselskaber afviser indimellem haglskadesanmeldelser med begrundelse om, at bilen var "parkeret i et forudsigeligt risikoområde under et varslet uvejr", eller at de registrerede buler er "under selvrisikotærsklen individuelt" — selvom de samlet set overstiger den. I disse tilfælde er en skriftlig teknisk vurdering fra en uafhængig automontør- eller karosseriekspert afgørende for at rejse en succesfuld klage.
Sådan dokumenterer du din bilskade korrekt
Hvis din bil er ramt af hagl eller stormvejr, er hurtig og grundig dokumentation din vigtigste beskyttelse. Følg disse trin:
- Fotografér omgående — Tag billeder af alle synlige buler, revner og skader fra flere vinkler i godt lys. Inkludér datostempel og lokationsinformation i metadata.
- Anmeld inden for fristen — De fleste forsikringspoliser kræver skadesanmeldelse inden for 14 dage fra hændelsen. Overskridelse kan betyde afvisning.
- Indhent en uafhængig vurdering — En skadestaksator udpeget af forsikringsselskabet repræsenterer primært selskabets interesser. En uafhængig automontør eller karosseriekspert giver dig et neutralt overslag, der kan bruges som modvægt.
- Kræv specificeret opgørelse — Kræv at forsikringsselskabet specificerer, hvad de godkender og afviser i din skadesanmeldelse, og hvad begrundelsen er for eventuelle fradrag.
- Klageadgang — Er du uenig i forsikringsselskabets afgørelse, kan du klage til Ankenævnet for Forsikring, som behandler sager gratis.
Efterårssæsonen er i gang — check din dækning nu
Vejrstatistikkerne er tydelige: stormvejret i Skandinavien topper i september og oktober, og DMI's varslingssystem udsender typisk orange og rødt vejrvarsler om kraftige haglbyger i netop denne periode. Mange forsikringer indeholder en vigtig detalje: du er dækket uanset, om du var advaret om dårligt vejr på forhånd — medmindre du bevidst parkerede din bil i et oversvømmelsesudsat område trods aktiv oversvømmelsesadvarsel. Det er ikke for sent at gennemgå din bilforsikring, inden næste haglstorm rammer.
Med den stigende forekomst af ekstreme vejrbegivenheder i Danmark i 2026 er risikoen for hagl- og stormskader på din bil ikke en teoretisk mulighed — det er en reel og voksende risiko for enhver bilist, der parkerer udendørs. Har du vandindtrængen i din bil fra sommerens rekordregn? Læs om hvad vandindtrængen gør ved din bil og hvornår du bør tilkalde en ekspert.
En certificeret automontørekspert eller karosserispecialist på Expert Zoom kan hjælpe dig med at vurdere omfanget af haglskader, udarbejde en uafhængig teknisk vurdering til brug ved forsikringsanmeldelse eller tvist — og give dig professionel rådgivning om, hvad reparationen realistisk vil koste, og hvad du kan kræve dækket.
YMYL-ansvarsfraskrivelse: Denne artikel er journalistisk og informativ. Konkrete forsikringsspørgsmål bør afklares direkte med dit forsikringsselskab eller en certificeret faglig rådgiver.
