 Sofie Hansen
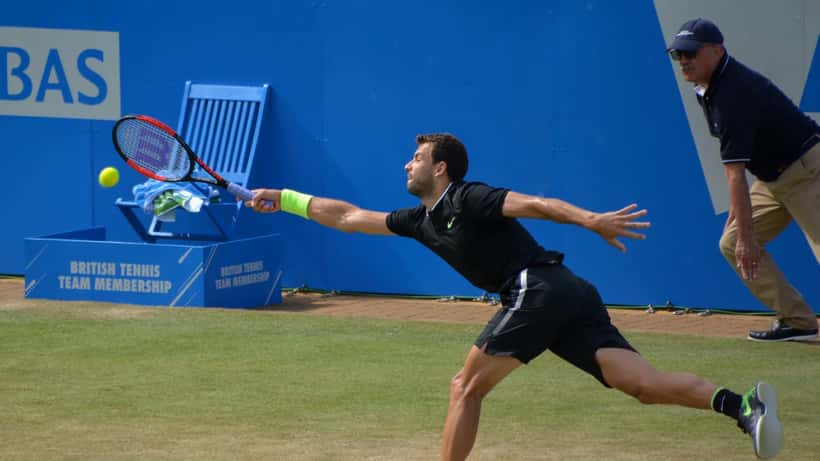
Grigor Dimitrov satte Bulgarien foran mod Danmark, da han fredag den 18. september 2026 besejrede Elmer Moeller 6-7(2), 6-3, 6-4 i Royal Stage-arenaen i Hillerød. Den 35-årige bulgarer spillede sin første Davis Cup-kamp for sit hjemland siden 2015 – og vandt. Alligevel er historien bag sejren mere nuanceret end scoren alene: Mannen, der engang var verdens nr. 3, er nu rangeret som nr. 137 og spiller wildcardkvalifikation i Challenger 125-turneringer. Hans karrierebane er en sjælden og tidstro illustration af, hvad der sker, når en højtlønnet professionel mister sin primære indkomstkilde – og hvad det egentlig kræver at have sin formue på plads, når det sker.
Fra verdenstoppen til Challenger-turneringer
I december 2017 stod Grigor Dimitrov på den absolutte tinde. Han besejrede David Goffin i finalen ved ATP Finals i London og klatrede til en 3. plads på verdensranglisten. Med den position fulgte præmieindtægter i millionklassen – ATP's officielle data viser, at en spiller i top-50 i gennemsnit tjener over to millioner USD om året udelukkende i turneringspræmier, dertil sponsorater og fremtrædelseshonorarer.
I 2026 er virkeligheden markant anderledes. Dimitrov røg ud af US Open 2026 i første runde mod Alexei Popyrin med 3-6, 6-3, 6-2, 4-6. Han modtog et wildcard til Challenger 125-turneringen i Saint-Tropez den 21.-27. september – samme uge, som han spiller Davis Cup mod Danmark. En spiller rangeret nr. 137 tjener sjældent nok i præmier til at dække rejse- og trænerudgifter fuldt ud.
Overgangen fra touren til periferien kan gå overraskende hurtigt. For Dimitrov tog det knap ni år. For mange i andre professioner – konsulenter, freelancere, selvstændige – kan det gå endnu hurtigere: et projekt afsluttes, en kontrakt udløber, en branche konsoliderer sig. Spørgsmålet er altid det samme: hvad er der tilbage?
Det er netop den overgang, som gør Dimitrovs situation finansielt interessant. Hans ATP-rangering fortæller kun en del af historien – den anden del handler om, hvad der sker med formuen, når indkomstprofilen radikalt ændres. Den problemstilling er langt fra forbeholdt elitesport.
Dimitrovs kamp i Hillerød faldt tidsmæssigt tæt på Holger Runes eget comeback-forløb efter en alvorlig Achilles-skade – en påmindelse om, at kroppen kan sætte en stopper for topindkomsten fra den ene dag til den anden, uden varsel og uden nedtrapningsperiode.
Sportens finansielle risici – og hvad mange overser
Elitesportsfolk befinder sig i en usædvanlig finansiel situation: høje indkomster i en kortere årrække, efterfulgt af en drastisk nedgang. Det minder om andre erhverv med stor indkomstvariabilitet – herunder selvstændige, projektbaserede rådgivere og iværksættere, der sælger en virksomhed.
Ifølge Skattestyrelsen er beskatningen af kapitalindkomst og aktieafkast i Danmark kompleks og afhænger af, om man investerer som privatperson, via pensionsordning eller via selskab. Beskatningssatserne varierer fra 15,3 procent ved pensionsmidler til op mod 42 procent ved kapitalindkomst over bundfradraget. Uden aktiv rådgivning risikerer højtlønnede at miste en uforholdsmæssig stor andel af opsparingen i unødvendig skat.
En erfaren formueforvalter arbejder typisk på tre niveauer:
Likviditetsstyring: At sikre, at løbende udgifter altid er dækket uanset udsving i primærindkomsten. For en topspiller eller en freelancekonsulent betyder det typisk en likviditetsbuffer svarende til 6-12 måneders udgifter, holdt adskilt fra investeringer.
Skatteoptimering: At minimere skattebelastningen på kapitalindkomst, aktieudbytte og eventuel avancebeskatning. I Danmark kan valget af investeringsvehikel alene spare en højtlønnet for adskillige hundrede tusinde kroner over en årrække.
Investeringsplan: At etablere passiv indkomst, der kan erstatte arbejdsindkomsten, når den falder. Uden en investeringsplan er det nærmest umuligt at opretholde den livsstil og det råderum, man har opbygget over tid.
Problemet er, at mange venter for længe. Formueforvaltere ser typisk klienter henvende sig, når faldet allerede er indtruffet – ikke i toppen, der er det tidspunkt, hvor rådgivning er billigst og mest effektiv.
Konkret scenarie – fra 2,4 millioner til 240.000 kr. på tre år
Forestil dig en professionel i sine bedste år: senior IT-konsulent med eget selskab, indehaver af en veldreven virksomhed, eller en dansk sportsudøver på internationalt niveau. Indkomsten udgør 2,4 millioner DKK om året. Det fortsætter i ni år. Den samlede bruttoindtjening over perioden: 21,6 millioner DKK.
Med et typisk forbrugsmønster for denne indkomstgruppe – 70-80 procent i løbende forbrug og livsstil – svarer den faktiske opsparing til 4,3 til 6,5 millioner DKK ved periodens afslutning. Ingen systematisk investering, ingen formueforvaltning. Pengene ligger på konto eller i en tilfældig kurv af fonde uden overordnet strategi.
Så sker det: indkomsten falder til 240.000 DKK om året – 10 procent af toppen. Hvad sker der nu?
Hvis ingen formueplan var på plads: Det daglige forbrug, der var tilpasset 200.000 DKK om måneden, kan ikke dækkes af 20.000 DKK om måneden. Selv med en kontantbeholdning på 5 millioner DKK vil opsparingen i et gennemsnitscenarie være opbrugt inden for 6-8 år – uden en løbende kapitalindkomst til at supplere den faldende arbejdsindkomst. Og fordi investeringerne ikke er optimeret skattemæssigt, trækker beskatningen yderligere på formuen hvert eneste år.
Hvis en formueforvalter var involveret fra toppen: En systematisk investering af blot 30 procent af årsindkomsten (720.000 DKK om året) i en diversificeret portefølje med et historisk gennemsnitligt afkast på 7 procent p.a. giver efter ni år en formue på ca. 8,5 millioner DKK. Det svarer til en passiv indkomst på ca. 595.000 DKK om året – mere end dobbelt den nye arbejdsindkomst på 240.000 DKK. Livsstilen kan opretholdes. Valmuerne kan holde.
Forskellen er ikke held. Det er timing og planlægning – og det er det, en formueforvalter kan hjælpe med.
Tre tegn på, at du bør tale med en formueforvalter nu
Formueforvaltning er ikke forbeholdt professionelle tennisspillere eller milliardærer. Det er relevant for alle, der oplever – eller kan forudse – stor variation i indkomsten.
1. Din indkomst varierer mere end 30 procent år til år Freelancere, konsulenter, selvstændige og sæsonansatte befinder sig alle i denne kategori. Stor variation gør det svært at spare op systematisk og nemt at overvurdere det reelle rådighedsbeløb på lang sigt. En god formueforvalter hjælper dig med at udjævne de gode år til fordel for de svagere.
2. Du har ingen klar investeringsstrategi Hvis dine penge primært "ligger på kontoen" eller er investeret uden en konkret, skatteoptimeret plan, arbejder de ikke optimalt for dig. Et dansk indlånstilbud med 2-3 procent nominel rente taber realt terræn til inflationen og til den skatteoptimering, du ikke udnytter.
3. Du planlægger ikke mere end to år frem Jo tidligere du begynder at planlægge, jo større råderum har du – matematisk og psykologisk. En formueforvalter giver ikke kun rådgivning om investeringer. Vedkommende hjælper dig med at identificere de beslutninger, du endnu ikke ved, du snart skal træffe.
Hvad bør du gøre nu?
Det er næsten aldrig for sent at søge hjælp – men det er sjældent for tidligt. Grigor Dimitrovs sejr i Hillerød den 18. september 2026 er en fortjent triumf for en sportsmand, der ikke giver op. Hans karriereforløb er et tydeligt spejl for alle, der befinder sig i en periode med høj indkomst: planlæg nu, ikke når faldet allerede er sket.
Hos ExpertZoom kan du komme i kontakt med en certificeret formueforvalter, der kender de danske skatteregler og kan udarbejde en konkret plan tilpasset din situation – uanset om du er selvstændig, freelancer eller sportsudøver på vej mod en ny fase.
Bemærk: Denne artikel er journalistisk formidling og udgør ikke personlig finansiel rådgivning. Konsultér altid en certificeret formueforvalter, inden du træffer investeringsbeslutninger.
