 Isabelle Dubois
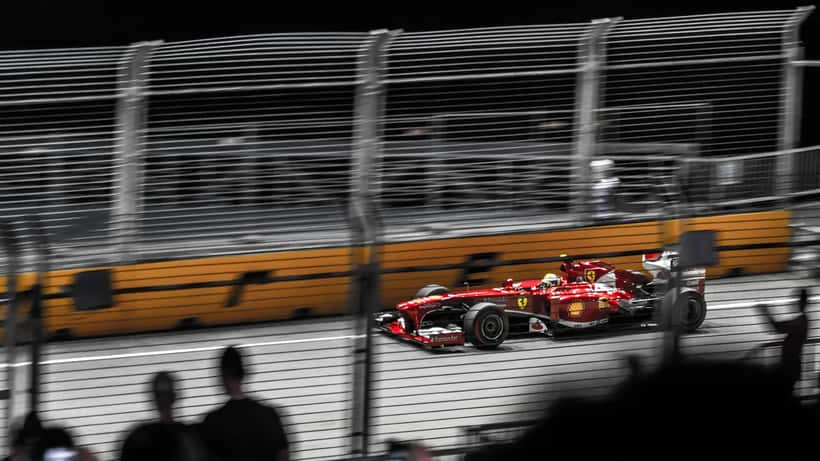
Le Sprint du Grand Prix de Singapour 2026 a tourné au chaos. Samedi 10 octobre, sous une pluie tropicale battante à Marina Bay, neuf voitures ont abandonné sur vingt engagées : George Russell parti en tête-à-queue au premier tour, Lando Norris et Oscar Piastri victimes d'une collision entre coéquipiers McLaren en fin de course. Max Verstappen a traversé le carnage pour l'emporter, héritant de la tête après la sortie de piste de Russell.
Ces images d'épaves sous les projecteurs de Singapour posent une question que peu de passionnés de sport automobile au Québec et au Canada se posent avant d'avoir un accident : si vous percutez une autre voiture lors d'une journée piste à Mont-Tremblant ou à l'Autodrome Saint-Eustache, êtes-vous vraiment couvert ?
Ce qui s'est passé à Singapour : le sprint le plus chaotique de la saison 2026
C'était la première fois que Marina Bay accueillait un sprint en Formule 1 — et également la sixième et dernière épreuve sprint de la saison 2026. Le format est simple : 23 tours samedi matin, points de championnat pour les huit premiers, course principale dimanche. La météo a tout compliqué.
Retardée de trente minutes par une averse tropicale, la course a immédiatement viré à l'incident. Russell, parti depuis la pole position, a glissé au dernier virage du premier tour et percuté les barrières. Verstappen, deuxième au départ, a hérité de la tête qu'il n'a plus lâchée. Lewis Hamilton (Ferrari) a terminé deuxième à 2,6 secondes, Charles Leclerc troisième à 16,9 secondes. Au championnat, Kimi Antonelli (Mercedes) a creusé l'écart à 89 points sur Russell, désormais bredouille.
Neuf abandons. Des dégâts se chiffrant en millions d'euros pour les écuries. Et une question qui devrait résonner chez tout amateur de sport automobile canadien.
Votre assurance auto couvre-t-elle un accident de piste au Canada ?
La réponse courte : probablement pas, ou partiellement — et cela peut vous coûter des dizaines de milliers de dollars.
Les journées circuit (aussi appelées track days) connaissent une popularité croissante au Québec et en Ontario. Des clubs comme le CSCC (Canadian Sport Compact Club) organisent régulièrement des sessions sur des pistes comme Mont-Tremblant, Shannonville ou Calabogie. Des centaines de Canadiens passionnés y emmènent chaque saison des voitures ordinaires — Subaru WRX, Honda Civic Type R, BMW M3 — convaincus que leur assurance standard suffit.
Trois points aveugles les attendent.
Premier point aveugle : la SAAQ ne couvre pas les circuits privés. La Société de l'assurance automobile du Québec administre le régime public d'indemnisation pour les dommages corporels issus d'accidents impliquant un véhicule routier. Selon l'Autorité des marchés financiers du Québec (AMF), ce régime s'applique aux accidents sur la voie publique. Un circuit privé n'est pas une voie publique : en cas de blessure grave lors d'une journée piste, la couverture de la SAAQ peut être refusée ou contestée.
Deuxième point aveugle : l'exclusion « compétition » de votre police. La grande majorité des polices d'assurance automobile au Canada incluent une clause excluant explicitement « toute utilisation du véhicule dans une compétition, une course ou un événement de vitesse ». Certains assureurs appliquent cette exclusion aux simples journées récréatives non compétitives, en vertu d'une définition large. Résultat possible : votre assureur refuse de rembourser les dommages à votre propre véhicule, et votre couverture responsabilité civile ne joue pas non plus.
Troisième point aveugle : la responsabilité civile obligatoire de 50 000 $ ne suit pas. Au Québec, tout propriétaire de véhicule doit disposer d'un minimum de 50 000 $ de couverture en responsabilité civile pour les dommages causés à des tiers sur la voie publique. Cette obligation légale vise les accidents de circulation, pas les incidents sur piste privée. Si vous endommagez la voiture d'un autre participant sur un circuit, vous pourriez être personnellement responsable de la totalité des dommages — sans aucune couverture automatique.
Pour une perspective de droit comparé sur la façon dont le droit sportif canadien évolue face aux formats de compétition émergents, notre analyse du premier sprint F1 au Canada détaille les enjeux juridiques propres au contexte canadien.
SAAQ, décharges et Code civil : ce que dit le cadre légal québécois
Les organisateurs de journées piste demandent systématiquement aux participants de signer une renonciation à recours (waiver). Ce document tente de limiter la responsabilité juridique de l'organisateur, du circuit et de ses administrateurs. Il ne lie pas les participants entre eux.
En d'autres termes : si votre inattention cause des dommages à la voiture d'un autre participant, ce dernier peut vous poursuivre en vertu de l'article 1457 du Code civil du Québec, qui établit la responsabilité civile pour faute. Le fait d'avoir signé une décharge avec l'organisateur ne vous protège pas contre cette réclamation.
La couverture proposée par l'organisateur lui-même (assurance de club, responsabilité des directeurs) protège généralement le circuit et les officiels — pas vous en tant que participant individuel.
Une option existe toutefois : plusieurs circuits et certains assureurs spécialisés proposent des polices journalières ou des avenants « sport automobile ». Ces produits, peu connus du grand public, couvrent la responsabilité civile envers les tiers sur piste (jusqu'à 1 M$ typiquement) et, selon les options, les dommages à votre propre véhicule. Leur coût varie généralement entre 75 $ et 250 $ par journée selon la valeur du véhicule assuré.
Un avocat spécialisé en droit des assurances peut analyser votre police existante, identifier précisément si l'exclusion « compétition » s'applique à votre cas, et, si votre assureur refuse un sinistre, contester cette décision — une clause dont la portée exacte peut être juridiquement contestée.
Cas concret : Marc, 41 ans, Montréal — 32 700 $ de sinistre évitables
Marc est ingénieur à Montréal. Il possède une Subaru WRX STI 2023 d'une valeur marchande de 42 000 $. Inspiré par l'effervescence autour du Grand Prix de Singapour 2026, il s'inscrit pour une journée piste organisée par un club automobile québécois au Circuit de Mont-Tremblant.
Il signe la décharge habituelle à l'entrée, sans appeler son assureur ni vérifier les clauses d'exclusion de sa police. Sa couverture auto tous risques (franchise de 1 500 $) lui semble suffisante. Après tout, la voiture est pleinement assurée.
Lors de sa troisième session, dans les courbes en S du secteur 2, une averse soudaine — exactement comme à Singapour — rend la piste glissante. Marc perd le contrôle en sortie de virage et percute la Toyota GR86 du participant qui le précède. Bilan des dommages :
- Dommages sur la GR86 de l'autre participant : 18 500 $
- Dommages sur sa propre WRX : 14 200 $
Scénario A — sans consultation juridique préalable : Son assureur invoque la clause d'exclusion compétition. La demande de remboursement pour sa WRX est refusée. Le propriétaire de la GR86 engage un recours civil pour 18 500 $. La responsabilité civile auto standard de Marc ne couvrant pas les incidents de piste, il se retrouve personnellement responsable des deux montants. Total des débours : 32 700 $, auxquels s'ajouteraient des frais d'avocat si l'affaire allait au tribunal.
Scénario B — avec une consultation juridique préalable (300 $ à 500 $) : Un avocat spécialisé en droit des assurances analyse la police de Marc avant la journée piste. Il identifie l'exclusion, lui recommande une police journalière circuit (coût : 150 $ à 200 $ pour cette journée, couvrant la responsabilité civile jusqu'à 1 M$ et ses propres dommages jusqu'à 50 000 $) et un avenant annuel à sa police standard (200 $ de surprime/an).
Si cette couverture avait été en place : le sinistre de 32 700 $ aurait été pris en charge par les polices appropriées, déduction faite de la franchise de 1 500 $. Marc n'aurait déboursé que 1 500 $ au lieu de 32 700 $.
Économie nette grâce à une consultation : 31 200 $ — pour un investissement de moins de 700 $ en prévention.
Quatre étapes concrètes avant votre prochaine journée circuit
L'essor du sprint en F1 — format plus intense, plus risqué, plus spectaculaire — reflète un appétit croissant pour le sport automobile sous toutes ses formes. Mais contrairement aux écuries professionnelles qui assurent leurs monoplaces à hauteur de plusieurs millions, les amateurs canadiens naviguent souvent dans un flou assurantiel dangereux.
Étape 1 : Contactez votre assureur avant de vous inscrire. Posez explicitement la question : « Ma police couvre-t-elle une journée piste non compétitive ? » Demandez une réponse écrite.
Étape 2 : Renseignez-vous sur la couverture de l'organisateur. Le circuit dispose-t-il d'une assurance responsabilité pour les participants ? Quelle est sa limite ? Cette information doit figurer dans les documents d'inscription.
Étape 3 : Comparez les polices journalières spécialisées. Des assureurs comme Hagerty (présent au Canada) ou certains courtiers spécialisés en sport automobile proposent des couvertures circuit à la journée. Pour un véhicule valant 40 000 $, prévoyez entre 100 $ et 200 $ par journée.
Étape 4 : Consultez un avocat ou un courtier d'assurance spécialisé. La frontière entre « journée piste récréative » et « compétition » dans les contrats d'assurance canadiens n'est pas toujours claire. Un professionnel peut interpréter votre police, négocier un avenant adapté, ou contester un refus d'indemnisation injustifié. Pour en savoir plus sur vos droits en matière d'assurance au Québec, l'Autorité des marchés financiers publie des guides pratiques destinés aux consommateurs québécois.
Avertissement : Cet article présente des informations générales à titre éducatif et ne constitue pas un avis juridique. Les conditions de couverture varient selon les provinces, les assureurs et les types d'événements. Consultez un avocat ou un courtier d'assurance pour une analyse adaptée à votre situation personnelle.
