 Geneviève Gagnon
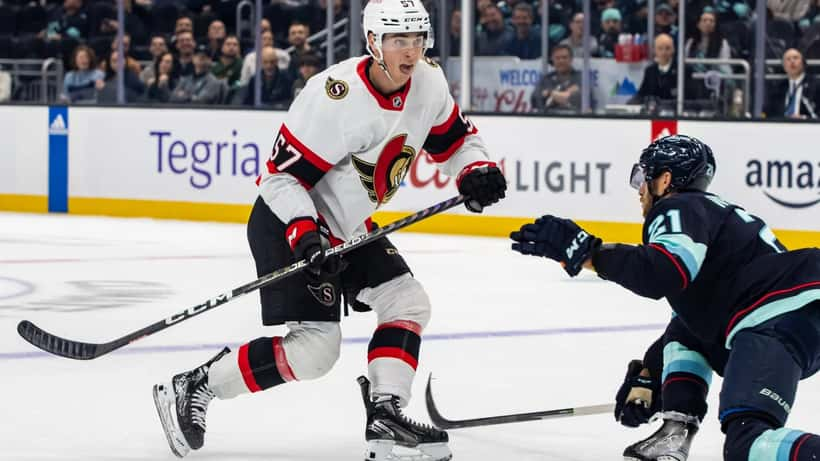
Shane Pinto vient de signer une prolongation de contrat de 4 ans et 30 millions de dollars avec les Sénateurs d'Ottawa, portant sa valeur annuelle moyenne (AAV) de 3,75 M$ à 7,5 M$ — un doublement exact. Pour un centre de 24 ans dont la carrière a connu des turbulences, ce contrat représente bien plus qu'une reconnaissance sportive : c'est le moment charnière où une gestion de patrimoine rigoureuse peut faire la différence entre une retraite à l'abri du besoin et les statistics alarmantes qui hantent trop d'anciens joueurs de la LNH.
Le chiffre qui change tout : de 3,75 M$ à 7,5 M$ par saison
Selon les données publiées par la LNH et reprises par CBS Sports, le nouveau contrat de Pinto lui garantit 7,5 M$ d'AAV à partir de la saison 2026-2027. En quatre saisons complètes, le joueur natif de Las Vegas percevra donc 30 millions de dollars bruts — une somme considérable pour un joueur que The Hockey News décrit comme « un centre défensif de troisième ligne capable de contribuer en attaque secondaire ».
Ce positionnement est crucial pour comprendre l'enjeu financier. Pinto n'est pas Tim Stützle ni Dylan Cozens — les deux premiers centres d'Ottawa. Il est le troisième pivot, bien payé, mais avec une fenêtre contractuelle précise. La durée de 4 ans le couvre jusqu'à ses 28 ans, âge où beaucoup de joueurs entrent dans leur deuxième ou dernier gros contrat. Selon les données compilées par la NHLPA, la carrière moyenne d'un joueur de la LNH dure 5,5 ans. À 24 ans, Pinto est encore au début de cette fenêtre — mais les décisions financières prises dans les 12 premiers mois d'un tel contrat ont des répercussions sur les décennies suivantes.
En termes de performance, Pinto a compilé 46 points en 72 matchs la saison passée, incluant 23 buts via 157 tirs. Des statistiques solides, mais pas celles d'un joueur en tête de liste salariale. À 7,5 M$ par saison, il se situe dans la strate des troisièmes centres bien établis — une valeur juste selon les standards actuels du marché.
La réalité fiscale d'un doublement de salaire au Canada
C'est ici que la majorité des athlètes se font surprendre. Doubler son salaire ne signifie pas doubler son revenu disponible — loin de là.
Au Canada, les joueurs domiciliés en Ontario (le Québec s'applique de façon similaire pour les Sénateurs) font face au taux marginal combiné (fédéral + provincial) le plus élevé en Amérique du Nord pour les revenus de plus de 220 000 $. En 2026, ce taux combiné fédéral-ontarien dépasse 53,53 % sur la tranche supérieure du revenu. Sur 7,5 M$ de salaire brut annuel, l'impôt direct représente donc potentiellement plus de 4 M$ par année.
Ce n'est pas tout. Les athlètes de la LNH qui jouent des matchs dans plusieurs États américains et provinces canadiennes sont soumis à la règle du « duty day » : ils doivent déclarer une portion de leur revenu dans chaque juridiction où ils ont exercé leur activité professionnelle. Une saison régulière de 82 matchs, plus les séries éliminatoires, peut impliquer des obligations fiscales dans 10 à 15 juridictions différentes — chacune avec ses propres taux, déductions et délais de production.
Résultat concret : sans planification active, un joueur gagnant 7,5 M$ bruts en 2026-27 pourrait se retrouver avec moins de 3,3 M$ nets après impôts, cotisations sociales et obligations multiétatales. Une réalité que peu d'agents communiquent clairement lors de la signature.
Cas concret : Alexandre, 25 ans, centre chez les Sénateurs
Prenons le cas d'Alexandre, joueur fictif mais représentatif de la situation de Shane Pinto. Alexandre a 25 ans. Son précédent contrat était à 3,75 M$ AAV. Il vient de signer à 7,5 M$ pour 4 ans. C'est sa première grande signature.
En 2025 (l'année de référence pour le REER de 2026), son revenu gagné était de 3,75 M$. Son plafond de cotisation REER pour 2026 est donc de 18 % × 3,75 M$ = 675 000 $ — le maximum applicable selon les règles de l'Agence du revenu du Canada.
Voici l'impact de deux scénarios pour la première année du nouveau contrat :
Scénario A — sans gestion active :
- Revenu brut : 7,5 M$
- Impôts estimés (taux effectif ~55 % avec multistate) : ~4,125 M$
- Revenu net disponible : ~3,375 M$
- REER non utilisé : 675 000 $ de cotisation laissée à la table → impôt additionnel sur cette somme : environ 361 125 $ de perdu en déduction fiscale immédiate
Scénario B — avec un gestionnaire de patrimoine dès le premier mois :
- Cotisation REER maximale (675 000 $) en janvier 2027 : économie fiscale immédiate d'environ 361 000 $ (53,53 % × 675 000 $)
- CELI 2026 : 7 000 $ supplémentaires en croissance à l'abri de l'impôt
- Placement en société holding (si structuré avant le début du contrat) : la différence entre une retraite à 40 ans avec 8 M$ net investis vs 4,5 M$
Si Alexandre investit les 675 000 $ de REER à un rendement annuel composé de 6 % sur 15 ans (retraite à 40 ans) : ces cotisations valent 1,615 M$ à sa retraite, entièrement à l'abri de l'impôt pendant la période de croissance. Sans cette démarche, il paie 361 000 $ de plus dès la première année, et perd toute la croissance composée sur cette somme.
Ce scénario illustre une règle que les conseillers en gestion de patrimoine sportif répètent : chaque dollar de déduction fiscale non utilisé dans la première année d'un gros contrat coûte souvent 4 à 6 dollars sur la durée du contrat.
Ce que recommandent les gestionnaires dès la signature
Les conseillers spécialisés en patrimoine d'athlètes s'accordent sur quelques priorités structurantes pour un joueur comme Pinto :
1. Constituer une équipe financière avant le premier chèque. Un comptable CPA bilingue (droit fiscal canadien + multistate américain), un conseiller en placement accrédité, et un avocat spécialisé en droit sportif. Ces trois professionnels doivent travailler en coordination, pas en silos.
2. Anticiper la retraite, pas y réagir. Selon une étude citée par la NHLPA, plus de 60 % des joueurs de la LNH connaissent des difficultés financières dans les cinq ans suivant leur retraite. La cause principale n'est pas le gaspillage, mais l'absence de structure : revenus qui s'arrêtent brutalement, dettes accumulées dans l'espoir d'un prochain contrat, absence de revenu passif.
3. Optimiser la structure du revenu dès le départ. Pour les sommes dépassant les besoins de liquidités, la création d'une société de portefeuille personnelle (holdco) peut réduire le taux d'imposition effectif sur les revenus d'investissement de ~53 % à ~26,5 % (taux d'imposition des sociétés sur les gains en capital). La différence sur un capital de 5 M$ investi sur 10 ans peut dépasser 2 M$ en avantage net.
4. Intégrer les imprévus de carrière. Le cas de Pinto est particulièrement révélateur ici. Il a manqué 41 matchs lors d'une suspension en 2023-24 pour violation de la politique de jeu de la LNH. Ce genre d'interruption — suspension, blessure grave, échange dans une ville à fiscalité différente — peut modifier radicalement les projections financières. Un gestionnaire de patrimoine expérimenté intègre ces scénarios dans la planification dès le départ, avec des clauses de liquidité et des réserves d'urgence calculées au moins sur 18 mois de revenu.
La discipline financière comme compétence professionnelle
Il existe une analogie directe entre la préparation physique d'un athlète et sa préparation financière. Un joueur de la LNH passe 8 à 10 heures par jour à s'entraîner, à récupérer et à analyser son jeu. Pourtant, la gestion de son patrimoine — qui conditionne sa liberté après le sport — est souvent déléguée à un agent dont le rôle principal est la négociation contractuelle, pas la planification fiscale à long terme.
L'Agence du revenu du Canada met à disposition des ressources détaillées sur les outils d'épargne-retraite accessibles aux contribuables canadiens, dont le REER et le CELI, que tout professionnel à hauts revenus peut utiliser dès aujourd'hui pour réduire légalement son fardeau fiscal. Mais l'application optimale de ces outils pour un athlète multijuridictionnel nécessite une expertise que seul un professionnel qualifié peut fournir.
Pour un joueur comme Shane Pinto — qui a démontré sa résilience en rebondissant après une suspension majeure pour décrocher un contrat de 30 M$ — la prochaine démonstration de discipline pourrait bien se jouer hors glace. D'autres athlètes de la LNH ont récemment franchi ce cap de la grande signature : Gavin McKenna, 1er choix des Maple Leafs, a dû prendre 3 décisions de patrimoine cruciales dès l'annonce de son contrat. Des conseillers en gestion de patrimoine spécialisés peuvent évaluer votre situation personnelle et vous aider à structurer vos actifs dès les premières semaines d'un nouveau contrat.
Avertissement : Cet article contient des informations à caractère financier et fiscal. Il ne constitue pas un conseil personnalisé. Consultez un professionnel qualifié pour toute décision relative à votre planification financière.
