 Émilie Lambert
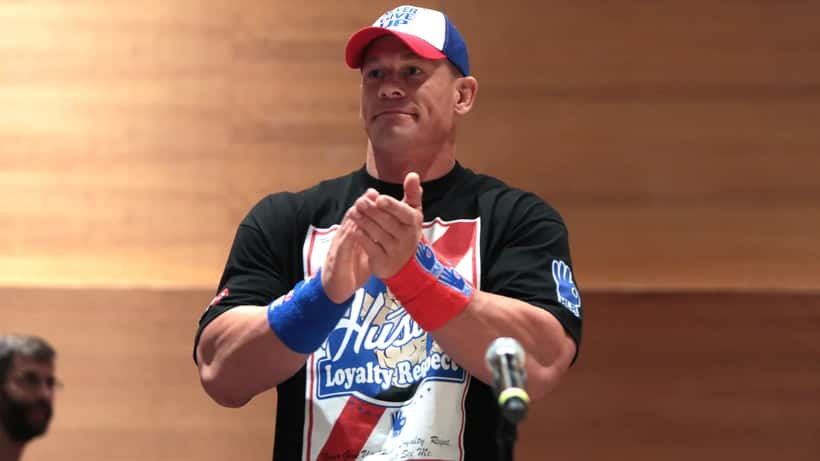
John Cena a disputé son dernier combat le 5 avril 2025 à WrestleMania, à Las Vegas. Après 23 ans sur le ring de la WWE, le champion 16 fois couronné a raccroché ses bottes à 47 ans. Depuis, il enchaîne les projets à Hollywood et assume un rôle d'ambassadeur pour la fédération. Sa décision inspire des milliers de Canadiens qui rêvent de quitter leur emploi bien avant l'âge officiel de la retraite. Mais entre le rêve et la réalité financière, la distance peut être considérable.
Quitter le marché du travail à 47 ans : un rêve risqué au Canada
Selon Statistique Canada, l'âge moyen de la retraite au pays se situe autour de 64 ans. Pourtant, les données de la Banque Nationale révèlent qu'environ un Canadien sur cinq souhaite quitter le marché du travail avant 60 ans. Le phénomène FIRE (Financial Independence, Retire Early) gagne du terrain, porté notamment par des figures publiques comme John Cena dont la reconversion spectaculaire rend la retraite à 40 ou 50 ans plus concrète dans l'imaginaire collectif.
La réalité est plus complexe. Prendre sa retraite à 47 ans signifie financer potentiellement 40 années de vie sans revenu salarial régulier. « La plupart de nos clients qui envisagent une retraite anticipée sous-estiment largement leurs dépenses futures, notamment les frais de santé entre 60 et 75 ans, qui peuvent doubler par rapport à la cinquantaine », note un conseiller en gestion de patrimoine de Montréal.
Les 3 piliers financiers à sécuriser avant de tout quitter
Au Canada, le Régime de pensions du Canada (RPC/CPP) peut être demandé dès 60 ans, mais avec une pénalité permanente de 0,6 % par mois d'anticipation. Prendre le RPC à 60 ans plutôt qu'à 65 ans entraîne une réduction permanente de 36 % sur la pension mensuelle. La Sécurité de la vieillesse (SV/OAS), elle, n'est accessible qu'à 65 ans.
Si vous prenez votre retraite à 47 ans, vous devez donc financer environ 13 à 18 années sur vos propres économies avant que les prestations gouvernementales entrent en jeu. C'est ce qu'on appelle le « pont financier » — et il peut coûter plusieurs centaines de milliers de dollars.
Le Régime enregistré d'épargne-retraite (REER) permet de différer l'impôt jusqu'au moment des retraits. Avant 65 ans, chaque retrait est imposé comme un revenu ordinaire. Il est donc judicieux de structurer les retraits en les combinant avec des retraits du Compte d'épargne libre d'impôt (CELI) — entièrement non imposables — pour minimiser la facture fiscale annuelle.
Les experts insistent également sur l'importance des revenus alternatifs. John Cena ne cesse pas de travailler en quittant le ring : il joue dans des films, valorise ses droits à l'image et conserve un rôle rémunéré au sein de la WWE. Pour un Canadien ordinaire, l'équivalent peut être un immeuble locatif, une petite entreprise, des redevances ou du conseil à temps partiel. La retraite semi-active, où l'on réduit le rythme sans cesser tout revenu, est souvent plus viable financièrement et plus épanouissante psychologiquement.
À l'instar de Danica Patrick, qui a quitté le monde du sport automobile pour une reconversion financière planifiée, les athlètes et professionnels qui réussissent leur retraite anticipée ont tous en commun une chose : une planification patrimoniale rigoureuse, plusieurs années à l'avance.
Ce que le système canadien ne vous dit pas avant 50 ans
Le système de retraite canadien est calibré pour une sortie autour de 60-65 ans. Quitter le marché du travail à 47 ans engendre plusieurs effets méconnus qui peuvent coûter cher :
- Cotisations RPC manquées : chaque année travaillée améliore votre rente future. Arrêter à 47 ans fige votre pension à un niveau inférieur à ce qu'elle serait après une pleine carrière jusqu'à 65 ans.
- Assurance collective perdue : les couvertures santé et dentaire d'entreprise disparaissent. Les assurances privées pour les 47-65 ans peuvent coûter de 3 000 $ à 8 000 $ par année selon votre état de santé.
- Impôts sur les placements : si vos économies sont principalement investies hors REER/CELI, les gains en capital et dividendes sont imposables annuellement et peuvent vous faire basculer dans une tranche d'imposition supérieure.
Comme le rappelle l'acteur Michel Forget, qui a tiré sa révérence après une longue carrière, la retraite anticipée est une décision qui touche bien plus que les finances : elle redéfinit l'identité professionnelle et le rapport au temps.
Scénario concret : Marc, 47 ans, Québec, veut prendre sa retraite comme John Cena
Marc est ingénieur à Québec. Il a 47 ans, un salaire de 115 000 $ par an, 450 000 $ en REER, 80 000 $ en CELI et une maison pleinement payée. Inspiré par la retraite de John Cena, il veut quitter son emploi dans deux ans.
Si Marc prend sa retraite totale à 49 ans, sans planification : il commence à retirer 60 000 $ par an de son REER pour vivre. À ce rythme, avec des rendements moyens de 5 %, ses économies sont épuisées vers 72 ans. Il prend le RPC à 60 ans avec une réduction de 36 %, soit environ 630 $ par mois au lieu de 985 $. Il doit payer 5 500 $ par an d'assurances privées. Il se retrouve financièrement vulnérable avant 75 ans.
Si Marc consulte un gestionnaire de patrimoine et structure une retraite semi-active à 49 ans : les ajustements sont les suivants — retrait de 30 000 $/an du REER (tranche d'imposition basse), complété par 30 000 $/an du CELI non imposable, plus un contrat de consultation à 20 000 $/an dans son domaine, soit deux jours par semaine. Il délaye le RPC à 65 ans pour recevoir 985 $/mois au lieu de 630 $/mois, et souscrit une assurance vie-maladie à 49 ans avant que les primes grimpent avec l'âge.
Résultat : ses économies durent jusqu'à 92 ans selon les projections actuarielles. La différence entre les deux scénarios ? Environ 380 000 $ de patrimoine préservé sur 40 ans, simplement grâce à une séquence de retraits optimisée et à une retraite semi-active plutôt que totale.
Quand consulter un expert en gestion de patrimoine pour sa retraite anticipée ?
Les spécialistes recommandent de planifier sa retraite anticipée au moins 10 ans à l'avance. Avant 50 ans, vous avez encore le temps d'ajuster votre épargne, votre portefeuille et votre stratégie fiscale. Après 55 ans, les marges de manœuvre se réduisent considérablement.
Un conseiller certifié — Pl. Fin. au Québec, ou CFP (Certified Financial Planner) dans les autres provinces — peut réaliser une analyse complète : projection de vos besoins jusqu'à 90 ans, optimisation REER/CELI, stratégie RPC/OAS, et couverture des risques de longévité. Cette consultation est généralement remboursée par les économies d'impôt qu'elle génère dès la première année.
John Cena a quitté le ring — mais pas la vie active. Si vous envisagez vous aussi une retraite à 47 ou 50 ans, la vraie question n'est pas « est-ce possible ? » mais « comment le faire sans compromettre les 40 années qui suivent ? ». Un expert en gestion de patrimoine peut vous aider à répondre à cette question, avec des chiffres précis adaptés à votre situation.
Avertissement : Cet article est fourni à titre informatif seulement et ne constitue pas un conseil financier personnalisé. Les projections présentées sont illustratives et basées sur des hypothèses générales. Consultez un conseiller en gestion de patrimoine agréé (Pl. Fin. au Québec) pour obtenir des recommandations adaptées à votre situation personnelle, notamment en ce qui concerne les stratégies de placement, la fiscalité et les régimes de retraite.
