 Valérie Morin
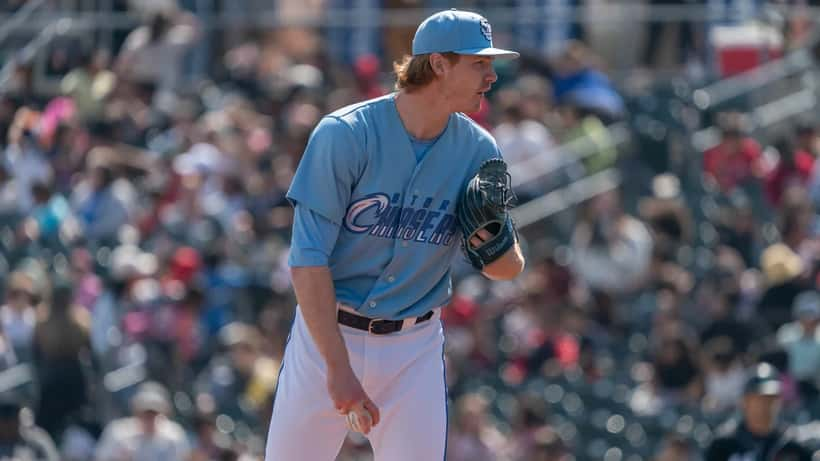
Le 6 mai 2026, Eric Cerantola, lanceur droitier né à Montréal-Est, foulait pour la première fois le monticule d'un stade de la Ligue majeure de baseball. En entrant en 9e manche contre les Guardians de Cleveland à Kauffman Stadium — retirant Petey Halpin sur des prises lors de sa première sortie — le Québécois de 26 ans rejoignait le cercle fermé des joueurs canadiens ayant franchi la barrière ultime dans ce sport. Repêché en 2021 par les Royals de Kansas City au cinquième tour du repêchage MLB, après avoir représenté le Canada lors du Classique mondiale de baseball 2026, Cerantola a parcouru un long chemin depuis les ligues mineures de l'organisation. Mais sa consécration sportive soulève une question rarement abordée en dehors des vestiaires : comment un joueur québécois gère-t-il financièrement sa première année de salaire en Ligue majeure, entre fiscalité américaine, obligations canadiennes et carrière qui peut s'arrêter du jour au lendemain ?
Kansas City 2026 : une saison de reconstruction, des jeunes talents en première ligne
Les Royals de Kansas City traversent une saison 2026 clairement orientée vers l'avenir. Avec une fiche de 22 victoires et 37 défaites à mi-août, l'organisation assume un cycle de reconstruction qui priorise le développement des jeunes talents sur les résultats à court terme. Ce choix stratégique s'est reflété directement dans les mouvements effectués à la date limite des transactions d'août 2026 : l'équipe a échangé des vétérans comme Lane Thomas et Bailey Falter vers Atlanta en contrepartie du releveur Nolan Hoffman, et cédé le lanceur Kris Bubic aux Dodgers de Los Angeles. Simultanément, les Royals ont signé le vétéran Craig Kimbrel le 9 août pour apporter de l'expérience au bullpen, puis ajouté Tony Gonsolin le 13 août — bien que ce dernier ait été immédiatement placé sur la liste des blessés à 15 jours, illustrant la fragilité omniprésente dans le baseball professionnel.
C'est dans ce contexte que des joueurs comme Cerantola se retrouvent en première ligne. Promu pour boucher des trous dans le bullpen d'une organisation en reconstruction, le lanceur québécois dispose d'une fenêtre d'opportunité précieuse — mais statistiquement courte. La durée de carrière médiane d'un lanceur de relève en MLB est inférieure à cinq ans au niveau des majeures. Chaque saison compte donc doublement : sur le terrain et sur le plan patrimonial.
La réalité financière du saut des mineures aux majeures
Pour comprendre l'ampleur du changement, il suffit de comparer les chiffres. Dans les ligues mineures, un lanceur de Triple-A perçoit entre 17 400 $ et 35 000 $ US par saison selon son palier et son ancienneté. À sa promotion en MLB, ce même joueur bénéficie du salaire minimum garanti par la convention collective du Syndicat des joueurs (MLBPA) : 740 000 $ US pour la saison 2026. Il s'agit d'un multiplicateur de 20 à 40 fois en une seule promotion — un bond spectaculaire, et potentiellement dangereux.
Des études menées par des cabinets spécialisés dans la gestion du patrimoine des athlètes professionnels révèlent que plus de 60 % des joueurs de baseball ayant disputé au moins une saison en MLB font face à des difficultés financières dans les cinq ans suivant leur retraite. Les causes sont récurrentes : dépenses disproportionnées dès la première saison, absence de planification fiscale transfrontalière, méconnaissance des outils d'épargne disponibles au Canada, et surtout, aucune protection contre la perte soudaine de revenu liée à une blessure. Pour Vinnie Pasquantino, coéquipier de Cerantola et premier baseman des Royals, le rappel est brutal : retourné sur la liste des blessés avec une blessure au poignet en août 2026, il illustre que même les joueurs établis restent exposés à des interruptions de carrière abruptes.
Les défis fiscaux spécifiques aux joueurs québécois en MLB
La situation fiscale d'un Québécois jouant aux États-Unis est particulièrement complexe. Le Canada impose ses résidents sur leurs revenus mondiaux, tandis que les États-Unis prélèvent un impôt sur les revenus de source américaine, y compris pour les non-résidents. La Convention fiscale Canada–États-Unis prévoit un mécanisme de crédit d'impôt étranger — détaillé par l'Agence du revenu du Canada — pour éviter la double imposition intégrale. Mais les différences de calcul entre les deux systèmes, notamment sur les taux marginaux et les déductions admissibles, créent un écart fiscal résiduel important que seule une planification proactive permet de minimiser.
À cela s'ajoute la question du calendrier fiscal. Les obligations américaines (déclaration avant le 15 avril) et canadiennes (30 avril, ou 15 juin pour les indépendants) se chevauchent, avec des pénalités potentielles pour tout retard. Un joueur qui maintient sa résidence principale au Québec tout en travaillant aux États-Unis doit également s'assurer que son statut de résident fiscal est correctement établi dans les deux pays avant le premier versement de salaire — faute de quoi, des redressements peuvent survenir plusieurs années après la saison concernée.
Des situations comparables dans le domaine du baseball canadien, comme les implications fiscales pour les athlètes et parieurs liés à la MLB au Canada, illustrent à quel point naviguer entre deux systèmes fiscaux distincts exige une expertise spécialisée. Et comme le montre le cas d'Otto Lopez et de sa désignation pour assignation par les Marlins, même les contrats MLB les mieux négociés comportent des dispositions complexes aux conséquences financières directes pour le joueur.
Cas concret : la première saison MLB d'un lanceur de Montréal, en chiffres
Prenons le cas d'un lanceur de relève québécois promu aux majeures le 1er mai 2026, dans une situation comparable à celle de Cerantola. Proraté sur environ 155 jours de grande ligue (sur une saison de 187 jours), son revenu de source américaine atteint approximativement 612 000 $ US, soit environ 835 000 $ CAD au taux de change de l'été 2026.
Si ce joueur ne consulte aucun expert financier :
- Impôt fédéral américain appliqué au taux marginal de 37 % sur le revenu de source américaine : environ 226 000 $ US retenus
- Écart fiscal résiduel avec le Québec après application partielle du crédit d'impôt étranger : entre 45 000 $ et 80 000 $ CAD supplémentaires à déclarer
- Aucune cotisation REER effectuée : 0 $ d'économie d'impôt immédiate
- Aucune assurance invalidité contractée avant la saison : accès futur potentiellement restreint si une blessure est déclarée pendant la saison
Si ce joueur consulte un conseiller en gestion de patrimoine dès mai 2026 :
- Optimisation du statut de résidence et structuration des flux de revenus entre comptes américains et canadiens : économie estimée entre 30 000 $ et 60 000 $ CAD sur l'impôt résiduel provincial
- Cotisation maximale au REER (plafond 2026 : 32 490 $ CAD selon les paramètres de l'Agence du revenu du Canada) : économie d'impôt additionnelle de 15 000 $ à 22 000 $ CAD
- Souscription d'une assurance invalidité de longue durée adaptée aux athlètes professionnels, avant tout incident déclaré : protection de 70 à 80 % du revenu futur en cas d'incapacité
- Constitution d'un fonds d'urgence représentant 18 à 24 mois de dépenses projetées dès les premiers versements importants
La différence nette entre ces deux scénarios sur une seule saison peut atteindre 100 000 $ à 140 000 $ CAD en faveur du joueur qui planifie. Sur une carrière de quatre à six ans en MLB — durée statistique réaliste pour un lanceur de relève qui s'établit dans une organisation — l'écart cumulé dépasse régulièrement le million de dollars canadiens.
Que faire quand vos revenus augmentent soudainement ?
La trajectoire d'un joueur de baseball professionnel est extrême par sa soudaineté, mais la logique financière s'applique à toute situation de hausse significative et rapide des revenus : entrepreneur qui réalise sa première grande année de profits, employé promu à un poste de direction, travailleur autonome qui signe un contrat majeur, ou encore personne qui reçoit un héritage inattendu.
Dans tous ces cas, trois priorités s'imposent rapidement. D'abord, clarifier son statut fiscal avant toute dépense importante — surtout en contexte transfrontalier. Ensuite, mettre en place des protections contre la perte de revenu : assurance invalidité, assurance vie, fonds d'urgence liquide. Enfin, planifier la retraite dès les premiers revenus élevés, en maximisant les outils fiscalement avantageux disponibles au Canada (REER, CELI, régimes de pension agréés).
Les conseillers en gestion de patrimoine référencés sur ExpertZoom accompagnent des particuliers et des professionnels dans ces transitions financières complexes. Qu'il s'agisse d'optimiser votre situation fiscale, de construire un plan d'investissement à long terme ou de protéger votre revenu face aux aléas professionnels, une consultation personnalisée représente le point de départ d'une stratégie financière solide.
Avertissement YMYL : Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil fiscal, juridique ou financier personnalisé. Les montants cités sont des estimations illustratives. Consultez un conseiller qualifié pour des recommandations adaptées à votre situation personnelle.
