 Valérie Morin
Dave Ramsey affirme que les conseillers financiers « racontent des conneries » : ce que cela révèle sur la planification financière au Canada
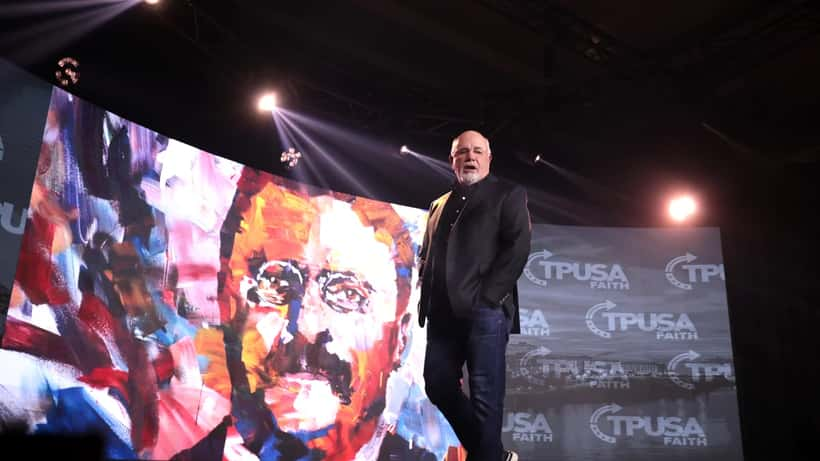
En mars 2026, Dave Ramsey — gourou américain des finances personnelles avec plus de 300 millions de dollars de revenus annuels — a lancé une déclaration choc en direct sur son émission radio : « Votre planificateur financier raconte des conneries, c'est là le vrai problème. » Une tirade qui a enflammé les réseaux sociaux et relancé un débat crucial pour des millions de Canadiens : peut-on vraiment faire confiance à un conseiller financier, et comment distinguer un bon professionnel d'un vendeur de produits déguisé en expert ?
Ce que Ramsey a dit — et pourquoi ça a fait exploser internet
L'incident a eu lieu le 24 mars 2026. Un auditeur du Kentucky, Kyle, posait une question apparemment banale : devrait-il investir en Bourse plutôt que de rembourser son hypothèque, puisque ses rendements attendus dépassent son taux hypothécaire ?
La réponse de Ramsey a été sans détour. Selon 24/7 Wall St., il a accusé le conseiller de Kyle de ne pas avoir tenu compte de la fiscalité ni du risque, et d'avoir un biais structurel : les planificateurs rémunérés à l'actif sous gestion ont tout intérêt à garder l'argent de leurs clients investi — plutôt qu'appliqué à rembourser leur dette.
La vidéo a été vue des millions de fois. Pour de nombreux Canadiens qui ont déjà ressenti un malaise face à un conseiller qui leur recommandait des fonds à frais élevés, la sortie de Ramsey a résonné fort.
Ramsey a-t-il raison ? Ce que les experts canadiens en disent
La vérité, comme souvent, est nuancée. Ramsey n'a pas tort sur le fond : certains conseillers financiers ont effectivement des conflits d'intérêts structurels. Au Canada, le cadre réglementaire en matière de conseil financier a évolué ces dernières années, mais des lacunes importantes subsistent.
Ce que Ramsey a raison de souligner :
- Les frais de gestion (MER — Management Expense Ratio) des fonds communs de placement canadiens figurent parmi les plus élevés au monde, avec une moyenne autour de 2 % par année selon l'Institut des fonds d'investissement du Canada
- Un conseiller rémunéré par commissions peut être tenté de recommander les produits qui lui rapportent le plus — pas nécessairement ceux qui vous conviennent le mieux
- La règle de l'arbitrage hypothécaire (investir plutôt que rembourser) comporte un risque réel que certains conseillers minimisent : si les marchés chutent au mauvais moment, vous êtes exposé à une perte permanente en capital
Là où Ramsey simplifie trop :
- Pour un emprunteur canadien avec un taux hypothécaire bas (sous 3,5 %) et un horizon long, investir dans un REER ou un CELI pendant le remboursement peut mathématiquement s'avérer avantageux — à condition de disposer d'un fond d'urgence solide
- Refuser systématiquement le crédit, comme le prône Ramsey, peut priver certains Canadiens d'avantages fiscaux importants liés à l'effet de levier sur des actifs qualifiés
- Son approche « bébé steps » a été conçue pour le marché américain et ne tient pas compte des spécificités canadiennes : REER, CELI, Régime de retraite du Canada (RPC), etc.
Comment choisir un bon conseiller financier au Canada : 5 questions à poser
L'Agence de la consommation en matière financière du Canada (ACFC) et l'Autorité des marchés financiers (AMF) recommandent aux investisseurs de s'informer avant de signer. Voici les cinq questions clés à poser à tout conseiller financier avant de lui confier votre argent :
1. Êtes-vous fiduciaire ? Un conseiller fiduciaire est légalement tenu d'agir dans votre intérêt — pas dans le sien. En revanche, un simple « représentant inscrit » n'est tenu qu'à la norme de « convenance » : le produit doit vous convenir, pas forcément être le meilleur pour vous.
2. Comment êtes-vous rémunéré ? Frais à l'acte (honoraires), commission sur les produits vendus, pourcentage des actifs sous gestion (1 à 1,5 %) ? Chaque modèle crée des incitations différentes. Un conseiller transparent sur sa rémunération est un bon signe.
3. Êtes-vous inscrit auprès d'un organisme de réglementation ? Au Canada, vérifiez auprès de votre province que votre conseiller est bien inscrit et autorisé à exercer. Un titre comme « Planificateur financier » (Pl. Fin.) ou « CFA » (Chartered Financial Analyst) garantit un niveau de formation reconnu.
4. Quelle est votre philosophie d'investissement ? Méfiance si la réponse est floue ou centrée uniquement sur le rendement passé. Un bon conseiller parle de votre horizon de placement, de votre tolérance au risque, de votre situation fiscale et de vos objectifs de vie.
5. Puis-je voir un exemple de portefeuille type pour mon profil ? Une demande légitime. Si le conseiller rechigne à vous montrer concrètement ce qu'il recommanderait, passez votre chemin.
L'angle que Ramsey ignore : le coût de ne pas consulter du tout
La vraie leçon de cette polémique n'est pas que les conseillers financiers sont inutiles — c'est qu'un mauvais conseiller peut coûter très cher. Mais ne pas avoir de conseiller peut coûter encore plus.
Selon une étude de l'Institut québécois de planification financière, les Canadiens qui travaillent avec un planificateur financier accumulent en moyenne 2,7 fois plus de richesse sur 15 ans que ceux qui gèrent seuls leurs finances — à revenus équivalents. La différence provient de la discipline d'épargne, de l'optimisation fiscale et de la gestion du risque comportemental.
Rembourser son hypothèque vs investir ? C'est une décision qui dépend de votre taux, de votre tranche d'imposition, de votre horizon et de vos objectifs. Un conseiller financier qualifié peut faire ce calcul avec vous — personnalisé, pas dogmatique. Consultez aussi : Planifier sa retraite au Canada : les 5 étapes clés.
Sur Expert Zoom, vous pouvez consulter un conseiller en gestion de patrimoine certifié pour analyser votre situation financière personnelle, comparer les options hypothécaires et d'investissement, et élaborer une stratégie adaptée à votre réalité canadienne — sans conflit d'intérêts.
Avertissement : cet article est à titre informatif uniquement et ne constitue pas un conseil financier personnalisé. Consultez un professionnel réglementé pour toute décision d'investissement.
