 Valérie Morin
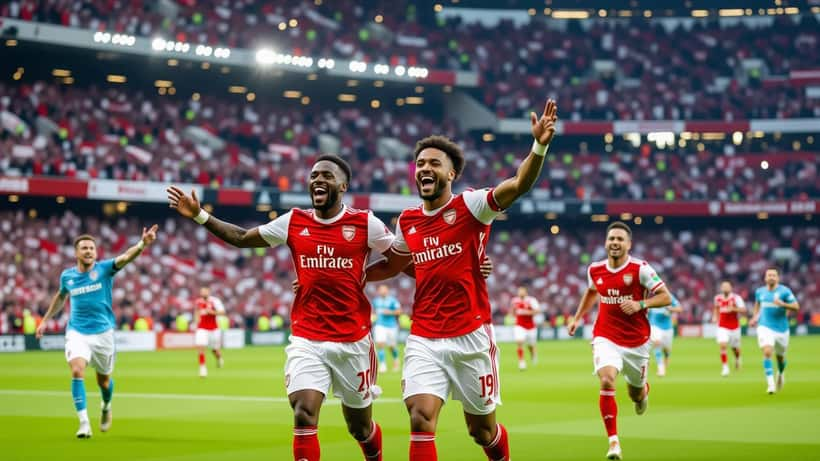
PSG affrontera Arsenal ce samedi 30 mai 2026 à la Puskás Aréna de Budapest — une finale de Ligue des Champions qui met en jeu 25 millions d'euros pour le vainqueur et 18,5 millions pour le finaliste. Pour les joueurs eux-mêmes, une victoire représente une prime individuelle de 125 000 livres sterling, soit environ 225 000 dollars canadiens. Mais que fait-on réellement d'un versement aussi soudain ? Et comment un conseiller en gestion de patrimoine peut-il aider un athlète professionnel à ne pas dilapider une telle somme ?
Un prize money record : les chiffres concrets de la finale 2026
Cette édition 2025-2026 de la Ligue des Champions est historique à bien des égards. Arsenal, vainqueur de la Premier League pour la première fois depuis plus de deux décennies, dispute sa première finale européenne depuis 2006. PSG, tenant du titre, vise un doublé inédit — seul le Real Madrid y était parvenu entre 2016 et 2018.
Côté finances, selon les données publiées par l'UEFA, les gains de l'Arsenal pour leur parcours en Ligue des Champions 2025-2026 dépassent déjà les 120 millions de livres sterling. En cas de victoire, le club encaisserait un bonus supplémentaire de 10,5 millions d'euros, incluant 4 millions pour la qualification automatique en Supercoupe de l'UEFA 2026.
Pour les joueurs individuels qui disputent la finale, c'est une prime directe de 125 000 livres sterling — et 25 000 livres pour chaque match de demi-finale joué. Pour les membres de l'effectif qui n'ont pas été sélectionnés, une prime réduite est également prévue selon les clauses contractuelles.
De la prime au capital : pourquoi l'accompagnement est essentiel
Une prime de 225 000 dollars canadiens arrivant en une seule fois, c'est une bonne nouvelle — mais aussi un test financier. Sans planification, ces sommes peuvent disparaître rapidement : impôt sur le revenu, charges sociales, dépenses soudaines et pressions familiales ont raison de nombreux patrimoines athlétiques.
Selon l'Agence de la consommation en matière financière du Canada (ACFC), les athlètes professionnels font partie des profils les plus vulnérables aux erreurs de gestion patrimoniale. La raison ? Une carrière courte (souvent 10 à 15 ans), des revenus très irréguliers, et une exposition médiatique qui attire sollicitations et mauvais placements.
Un conseiller en gestion de patrimoine travaillant avec des sportifs recommandera généralement quatre axes :
1. Fiscalité anticipée. Au Canada, les revenus provenant de ligues étrangères sont soumis à l'impôt fédéral et provincial. Une prime versée par un club anglais à un joueur canadien peut déclencher une double imposition — à moins d'une convention fiscale et d'une structuration préalable.
2. Diversification du capital. Placer 100 % d'une prime dans l'immobilier ou dans des fonds spéculatifs à la mode est une erreur classique. Un portefeuille diversifié — actions, obligations, REER, CELI — offre une protection contre les cycles de marché.
3. Fonds de transition de carrière. Les joueurs qui mettent de côté 15 à 20 % de chaque prime dans un fonds dédié à la reconversion disposent d'un filet de sécurité quand les contrats s'arrêtent — parfois abruptement, comme l'a montré la situation de Man Utd et les clauses de bonus de qualification en Ligue des Champions 2026.
4. Protection par l'assurance. Une assurance invalidité pour athlète professionnel couvre la perte de revenus en cas de blessure grave — un risque réel dans les phases finales d'une compétition aussi intense qu'une finale européenne, comme l'a rappelé l'absence de Bonmatí sur le banc lors de la finale de la LDC féminine 2026.
Le cas PSG et Arsenal : deux modèles économiques opposés
La finale de samedi oppose aussi deux approches de gestion financière très différentes. PSG, propriété du fonds d'investissement QSI (Qatar Sports Investments), dispose d'une capacité de dépenses quasi illimitée — son budget transfert annuel dépasse les 200 millions d'euros depuis 2021. Arsenal, en revanche, représente un modèle plus autofinancé, où les recettes de la Ligue des Champions jouent un rôle structurant dans l'équilibre budgétaire du club.
Pour les joueurs d'Arsenal, remporter cette finale n'est pas seulement une récompense sportive : c'est une démonstration de valeur marchande au moment où plusieurs d'entre eux entrent en fin de contrat. Une victoire pourrait générer des offres de prolongation ou de transfert considérablement plus élevées — et donc des revenus à gérer sur une horizon de 5 à 10 ans.
Vous êtes athlète canadien ou gérez des revenus variables ?
L'histoire de cette finale illustre un principe universel : la gestion du patrimoine se prépare avant la prime, pas après. Pour un professionnel qui perçoit des revenus concentrés sur quelques années — athlète, artiste, entrepreneur — plusieurs questions méritent une réponse experte :
- Comment déclarer correctement des primes provenant de l'étranger au Canada ?
- Quelle proportion placer en REER, CELI ou investissements non enregistrés ?
- Comment se préparer à la « deuxième carrière » financièrement ?
Avertissement : cet article est informatif et ne constitue pas un conseil financier personnalisé. Toute décision patrimoniale doit être prise en consultation avec un planificateur financier certifié.
Sur ExpertZoom, des conseillers en gestion de patrimoine certifiés sont disponibles pour une consultation en ligne. Que vous gériez une prime inattendue, planifiiez votre retraite sportive ou cherchiez à optimiser votre fiscalité, l'accompagnement d'un expert fait toute la différence — bien avant que les revenus ne s'arrêtent.
