 Jose Santos
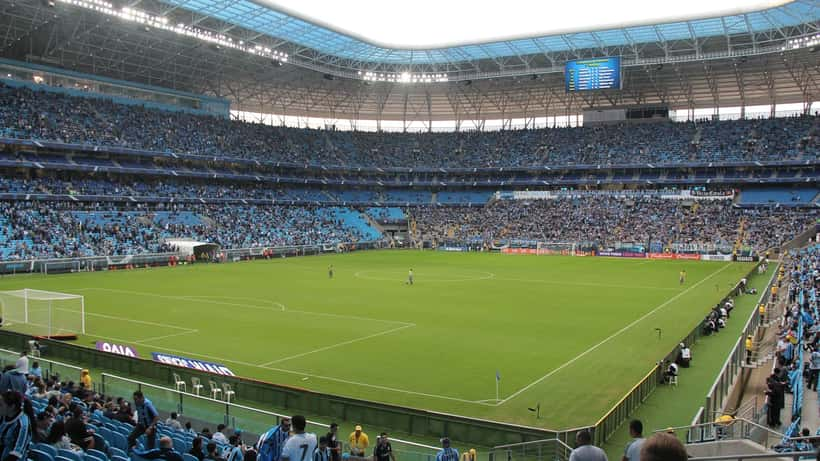
O Grêmio chegou à 28ª rodada do Brasileirão 2026 com 28 pontos, ocupando o 16º lugar — exatamente na beira da zona de rebaixamento. Com o confronto contra o Palmeiras marcado para 20 de setembro, na Arena do Grêmio, o destino de um clube com orçamento de R$ 574 milhões está sendo jogado semana a semana. Para os mais de 100 mil sócios-torcedores do Tricolor, a questão vai além do resultado: o que acontece com o seu plano de associação, seus descontos e seu histórico de fidelidade se o clube cair para a Série B?
Os números que colocam o Grêmio em alerta vermelho
Em agosto de 2026, o Grêmio negociou R$ 16 milhões com 23 credores e passou a operar sob limite de gastos para contratações, em cumprimento às novas regras de fair play financeiro vigentes desde 2026. Com orçamento aprovado em R$ 574 milhões para a temporada, o clube é um dos maiores da Série A — mas os pontos na tabela não refletem esse porte.
A diferença para o 17º colocado, primeiro dentro do Z-4, era de apenas dois pontos na entrada da rodada 28. Carlos Vinícius, principal atacante do time, responde por 10 dos 30 gols do clube no campeonato — um terço da produção ofensiva concentrada em um jogador só. E o técnico Renato Portaluppi retornou ao clube pela quinta vez na tentativa de reverter a crise de resultados.
Segundo o regulamento de competições da CBF, a queda para a Série B implica perda imediata de direitos de transmissão de TV — que respondem por cerca de 35% a 45% da receita total dos clubes da Série A. Para o Grêmio, um rebaixamento representaria uma redução estimada de R$ 180 a R$ 220 milhões na receita anual, de acordo com projeções de mercado baseadas em contratos de cotas anteriores.
O que isso significa para o sócio-torcedor: a dimensão financeira que poucos calculam
O plano Sócio Diamante do Grêmio custa R$ 68 por mês e garante descontos de 30% a 50% nos ingressos dos jogos. Na Série A, uma rodada típica na Arena do Grêmio tem 15 a 18 jogos por temporada, com ingressos variando entre R$ 80 e R$ 280. O desconto mensal médio realizado por um sócio ativo gira em torno de R$ 40 a R$ 120, dependendo da frequência de comparecimento.
Na Série B, o cenário muda em pelo menos três dimensões:
Menos jogos com apelo de bilheteria. A Série B tem menor audiência e menor atratividade para jogos na Arena, o que reduz o valor percebido da meia-entrada garantida pelo plano. Clubes que desceram relatam quedas de 25% a 40% no comparecimento médio nos primeiros dois meses após o rebaixamento.
Congelamento ou revisão dos planos. Em 2023 e 2024, clubes que foram rebaixados revisaram suas tabelas de mensalidades para reter sócios. Alguns mantiveram os valores, outros criaram planos emergenciais com desconto para renovação antecipada. O sócio que mantém a fidelidade tende a garantir condições mais vantajosas na volta à elite — mas é uma aposta de médio prazo.
Impacto sobre cotas de fidelidade e benefícios acumulados. Programas de pontuação e acesso prioritário a ingressos de grandes jogos (como clássicos ou finais) dependem diretamente da divisão em que o clube compete. Sem acesso aos jogos de maior procura, o benefício prático do plano diminui.
Caso concreto: Marcos, sócio Diamante há 3 anos, calcula seus próximos 12 meses
Marcos tem 38 anos, mora em Porto Alegre e é sócio Diamante do Grêmio desde 2023. Ele paga R$ 68/mês — R$ 816/ano — e vai em média a 12 jogos por temporada, economizando cerca de R$ 480 em ingressos com o desconto de 40%. O benefício líquido anual é de aproximadamente R$ 480 − R$ 816 = −R$ 336. Ou seja, Marcos paga R$ 336 a mais do que economiza em ingressos.
Esse saldo negativo é a parte "afetiva" do plano: a prioridade de acesso, o sentimento de pertencimento, o suporte ao clube. Muitos sócios aceitam esse custo consciente.
Se o Grêmio cair para a Série B em 2026:
- Os 12 jogos que Marcos costuma frequentar terão ingressos médios menores (R$ 60 a R$ 120 em vez de R$ 80 a R$ 180). Seu desconto nominal também encolhe: em vez de economizar ~R$ 480, ele pouparia R$ 200 a R$ 300 — redução de 40% no benefício real.
- Seu custo anual de R$ 816 permanece o mesmo se ele não cancelar.
- A diferença entre pagar e economizar passa de −R$ 336 para −R$ 516 a −R$ 616 ao ano.
Se o Grêmio permanecer na Série A:
- Marcos continua com o mesmo perfil de benefício.
- Se o clube reforçar o elenco com os R$ 180–220 milhões de receita mantidos, há perspectiva de jogos mais relevantes e ingressos mais valorizados — o que aumenta o valor do desconto.
A diferença entre os dois cenários, para Marcos, é de R$ 180 a R$ 280 no bolso ao longo de um ano. Não é uma fortuna, mas é dinheiro real — e a questão vai além do cálculo imediato: a renovação do plano após o rebaixamento costuma ser o momento em que o sócio negocia ou muda de categoria, e quem faz essa análise com antecedência sai em melhores condições.
Rebaixamento e patrimônio: o que um especialista em gestão financeira recomendaria
Do ponto de vista de quem gerencia patrimônio, um plano de sócio-torcedor tem características híbridas: parte despesa de consumo (o lazer), parte investimento emocional (o vínculo), e uma pequena parte de posicionamento financeiro (prioridade, acesso VIP, potencial de revenda de ingressos em grandes jogos).
Quando um clube enfrenta ameaça de rebaixamento, os consultores de patrimônio recomendam avaliar o plano por três critérios:
Liquidez do benefício: Se você usa os descontos ativamente, o plano se paga na Série A. Na Série B, essa conta muda — e vale recalcular antes de renovar.
Horizonte de retorno: Histórico mostra que clubes grandes como Grêmio (que já esteve na Série B em 2012-2013 e voltou campeão nacional em 2017) tendem a retornar à elite em até dois anos. Para quem tem horizonte de longo prazo e fidelidade consolidada, manter o plano pode garantir vantagens na volta — especialmente benefícios de sócio fundador ou de histórico contínuo.
Custo de oportunidade: R$ 816 anuais investidos em Tesouro Selic renderiam cerca de R$ 87 a R$ 105 em 12 meses (com Selic em torno de 10,75–13% ao ano em 2026). Não é uma comparação direta — você não "investe" em torcida — mas serve para ter clareza sobre o custo real da decisão.
A recomendação padrão de especialistas em finanças pessoais: não cancele impulsivamente na crise, mas também não renove automaticamente sem refazer a conta. O momento ideal para conversar com um consultor financeiro é agora, enquanto a situação ainda está aberta — e não depois do rebaixamento consumado. Como já analisamos em como as cotas de TV do Brasileirão impactam as finanças dos atletas e dos clubes, a principal fonte de receita em risco é justamente a cota de transmissão.
O que fazer agora: três passos práticos para o sócio-torcedor preocupado
1. Verifique sua data de renovação. A maioria dos planos do Grêmio tem ciclo anual. Se a renovação cai entre outubro e dezembro, você terá a definição do campeonato antes de pagar — isso dá poder de negociação real.
2. Acesse o histórico de benefícios usados. O portal do sócio registra quantas vezes você usou descontos no último ciclo. Se o uso foi baixo (menos de 6 jogos/ano), o custo-benefício já é negativo na Série A — e pior na Série B.
3. Consulte um especialista antes de decidir. A decisão entre manter, pausar ou mudar de categoria é pessoal e depende da sua situação financeira. Um consultor de patrimônio pode ajudá-lo a colocar o custo anual do plano dentro do seu orçamento global e avaliar se faz sentido manter o compromisso em um período de incerteza — ou renegociar condições com o clube.
O Grêmio joga contra o Palmeiras no dia 20 de setembro. Seja qual for o resultado, os próximos meses definirão não só a divisão em que o clube compete, mas o valor real do que você paga todo mês para ser sócio. Torcida não tem preço — mas planejamento financeiro protege seu bolso enquanto você vai ao estádio.
Aviso importante: Este artigo tem caráter informativo e não constitui aconselhamento financeiro personalizado. Para decisões sobre seu patrimônio, consulte um especialista qualificado.
