 Sofía García
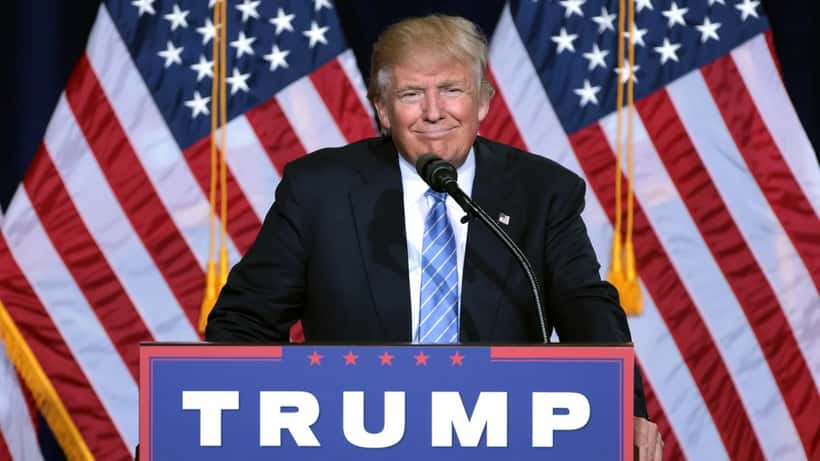
El 1 de octubre de 2026, millones de familias latinas en Estados Unidos se enfrentarán a una de las mayores transformaciones del sistema de salud en décadas. La "One Big Beautiful Bill Act", promulgada por el presidente Donald Trump, introduce requisitos de trabajo obligatorio para mantener la cobertura de Medicaid, poniendo en riesgo la salud de al menos 4,3 millones de latinos, según un análisis del Kaiser Family Foundation (KFF).
La nueva ley exige que los adultos sin hijos dependientes trabajen, estudien o realicen servicio comunitario un mínimo de 80 horas mensuales para no perder su seguro. Las agencias estatales también deberán verificar la elegibilidad dos veces al año en lugar de una. Las consecuencias ya se sienten: más de 8 millones de estadounidenses han perdido cobertura desde la aprobación de la ley, según datos de Protect Our Care.
Lo que cambia el 1 de octubre de 2026
Hasta ahora, los estados verificaban la elegibilidad de los beneficiarios de Medicaid una vez al año. A partir del 1 de octubre, esa revisión se realiza dos veces al año, y se suma un nuevo obstáculo: demostrar 80 horas mensuales de trabajo, estudio o servicio comunitario. Esta obligación aplica a los adultos considerados "aptos para trabajar" que no tienen hijos dependientes menores de 18 años en su hogar.
El Congressional Budget Office (CBO) proyecta que 10,9 millones de personas podrían quedar sin seguro médico como resultado directo de la nueva ley. La inscripción en Medicaid y CHIP ya registró una caída pronunciada: de 80,7 millones de afiliados a 76,9 millones, una pérdida de 3,8 millones de personas en los primeros meses de implementación, según datos del Centro de Servicios de Medicare y Medicaid (CMS).
Para los adultos sin hijos dependientes que no puedan demostrar el cumplimiento de las 80 horas, el proceso es rápido y severo: reciben una notificación y tienen apenas 30 días para aportar documentación o interponer un recurso. Si no lo hacen en tiempo y forma, la cobertura se cancela de manera automática.
Expertos del Center on Budget and Policy Priorities (CBPP) advierten que los cambios de último minuto introducidos por la administración en la normativa final "dificultarán que los estados implementen el sistema a tiempo", con el riesgo real de que personas elegibles pierdan su Medicaid por errores burocráticos en lugar de por incumplimiento real.
La comunidad latina: la más expuesta a los recortes
La intersección de tres factores coloca a la comunidad hispana en el punto de mayor riesgo. Primero, la alta proporción de trabajadores en la economía informal: autónomos, jornaleros, trabajadores por horas y contratistas independientes que trabajan más de 80 horas reales al mes pero sin contratos formales ni recibos de nómina estandarizados, lo que dificulta demostrar el cumplimiento ante las agencias estatales.
Segundo, las nuevas restricciones para familias inmigrantes. Según el KFF, las políticas recientes de la administración Trump han ampliado las restricciones de cobertura para familias de estatus mixto, donde algunos miembros son ciudadanos o residentes legales y otros no. Esto genera confusión sobre quién puede solicitarla sin consecuencias migratorias.
Tercero, el factor lingüístico y burocrático: los formularios de verificación, los plazos de apelación y los sistemas de documentación están diseñados para un trabajador con empleo formal y en inglés. Para quienes operan en español o tienen acceso limitado a internet, navegar estos procesos dentro de 30 días puede resultar imposible sin asistencia externa.
Un informe de Urban Institute publicado en junio de 2026 calcula que 3 de cada 10 adultos jóvenes cubiertos por Medicaid quedan en situación vulnerable frente a los nuevos requisitos. Para los adultos mayores de 50 años sin hijos dependientes, el impacto es aún más severo, ya que los requisitos de trabajo "representan una barrera especialmente draconiana", según el UC Berkeley Labor Center.
Si trabajas 62 horas al mes: lo que cambia para ti a partir de octubre
Considera el caso de Marcos, un pintor autónomo de 38 años en San Antonio, Texas. Sin hijos dependientes y con ingresos anuales de $17,200, su cobertura de Medicaid ha sido su única red de seguridad médica durante cuatro años. Trabaja en promedio entre 55 y 70 horas mensuales, dependiendo de los contratos disponibles.
A partir del 1 de octubre, Marcos necesita acreditar 80 horas mensuales para mantener su cobertura. En octubre, tras perder dos contratos, solo trabaja 62 horas. Su agencia estatal le enviará una notificación de posible cancelación. Tiene exactamente 30 días para reunir y presentar: facturas de trabajos realizados, mensajes con clientes, fotos de los proyectos o declaraciones juradas de empleadores.
Si no puede reunir la documentación a tiempo —algo frecuente en el trabajo informal donde los clientes pagan en efectivo o no emiten facturas formales—, perderá Medicaid. Sin cobertura, una consulta de atención primaria en Texas cuesta entre $100 y $350. Si desarrolla una complicación de su hipertensión no controlada y necesita una visita a urgencias, el costo promedio supera los $1,400 por episodio.
Sin embargo, si Marcos consulta hoy con un médico de cabecera a través de Expert Zoom, puede recibir orientación sobre tres alternativas concretas: cómo acceder a los Federally Qualified Health Centers (FQHC) de su zona, que atienden con tarifas en escala según el ingreso desde $20 por consulta; qué medicamentos para la hipertensión están disponibles sin costo a través del programa Mark Cuban Cost Plus Drugs u otras iniciativas federales; y cómo estructurar su documentación laboral informal para cumplir los requisitos de Medicaid en los próximos meses.
Esa consulta preventiva, realizada antes del 1 de octubre, puede marcar la diferencia entre una transición gestionada y una crisis de salud sin cobertura.
Qué hacer antes del 1 de octubre si tu Medicaid está en riesgo
El tiempo es un factor crítico. Los expertos coinciden en que actuar ahora, con Medicaid todavía activo, da más opciones que intentar reactivarlo después de la cancelación.
Verifica tu categoría de elegibilidad. No todos los beneficiarios de Medicaid están sujetos a los nuevos requisitos de trabajo. Las personas con hijos dependientes menores de 18 años, los mayores de 65 años, las personas con discapacidades certificadas y las mujeres embarazadas están exentos. Llama a tu agencia estatal o accede a tu portal de Medicaid para confirmar qué aplica en tu caso.
Documenta tu actividad laboral de inmediato. Si eres autónomo o trabajador informal, empieza a llevar un registro diario de tus horas: nombre del cliente, tipo de trabajo, horas y forma de pago. Guarda capturas de pantalla de mensajes con clientes, fotos de trabajos completados y cualquier transferencia bancaria. Este registro es tu defensa ante una posible cancelación.
Localiza los centros de salud comunitarios de tu área. Los Federally Qualified Health Centers (FQHC) son instalaciones federales que ofrecen atención médica, dental y de salud mental a tarifas basadas en el ingreso, sin importar el estado migratorio ni la cobertura de seguro. El localizador oficial del Departamento de Salud de EE. UU. en findahealthcenter.hrsa.gov permite encontrar el centro más cercano.
Consulta con un médico antes de que finalice tu cobertura. Si tienes enfermedades crónicas como diabetes, hipertensión o asma, programa una consulta preventiva ahora. Un médico puede ajustar tu plan de tratamiento para que sea sostenible con opciones de bajo costo, identificar medicamentos genéricos equivalentes y derivarte a especialistas mientras todavía tienes cobertura de Medicaid.
Evalúa si calificas para subsidios en el Marketplace de la ACA. Si tus ingresos superan el 100% del nivel federal de pobreza ($14,580 anuales para una persona en 2026), podrías acceder a planes del marketplace con subsidios federales. Un consultor de seguros de salud puede calcular tu costo real y compararlo con las alternativas comunitarias.
Descargo de responsabilidad (YMYL): Este artículo tiene carácter informativo y no constituye asesoramiento médico. Para evaluar tu situación específica de cobertura de salud o condiciones médicas crónicas, consulta con un profesional de la salud certificado.
Los cambios en Medicaid de octubre 2026 no son una amenaza abstracta: para millones de latinos en Estados Unidos, son una fecha límite real. Un médico o especialista en salud puede ayudarte a planificar tu atención ahora, antes de que la cobertura desaparezca. En Expert Zoom encontrarás profesionales de salud disponibles para responder tus preguntas específicas de forma rápida y accesible.
