 Andrea García
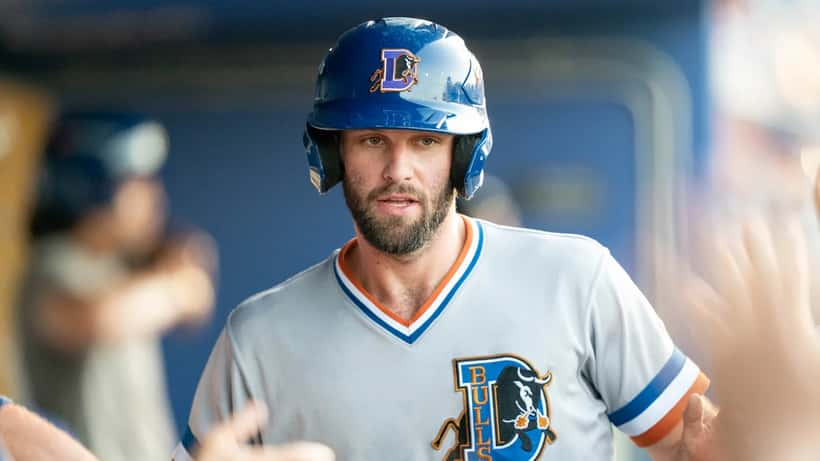
En cuatro juegos consecutivos, Tristan Peters conectó cuadrangulares para los Chicago White Sox, incluyendo un jonrón de caminata ante los Mets el 23 de agosto de 2026. Con promedio de .395 en sus últimos 12 partidos, 11 cuadrangulares, 50 carreras impulsadas y .802 de OPS en 127 encuentros, el jardinero protagoniza uno de los quiebres de temporada más notables del béisbol americano este año. Pero lo que pocas veces se analiza es lo que ocurre del otro lado del diamante: cómo una racha así transforma la situación financiera de un jugador, y qué deben hacer quienes experimentan un salto similar en sus ingresos para no desperdiciar la oportunidad.
La racha que cambia números —y contratos
Cuando un jugador de Grandes Ligas vive una semana como la de Peters —tres hits, dos cuadrangulares, cinco llegadas a base en un solo partido contra los Rangers el 25 de agosto, seguido de jonrón en cada uno de los tres partidos anteriores— los directivos de equipos rivales lo anotan. Los agentes también. Y los asesores de patrimonio, más aún.
En la MLB, los contratos de jugadores en pre-arbitraje están sujetos al salario mínimo acordado en el Convenio Colectivo de Trabajo (CBA). Para la temporada 2026, ese salario mínimo es de aproximadamente 760,000 dólares. Sin embargo, muchos contratos incluyen cláusulas de bonos de rendimiento ligadas a umbrales específicos: número de turnos al bate, porcentaje de juegos jugados, apariciones en el Juego de Estrellas o posición en las votaciones de premios.
Una racha como la de Peters no solo eleva su visibilidad pública; activa potencialmente esas cláusulas, y puede modificar radicalmente su posición negociadora para la próxima temporada. Según el Acuerdo Básico publicado por el Sindicato de Jugadores de las Grandes Ligas (MLBPA), el proceso de arbitraje salarial permite que un jugador con tres o más años de servicio lleve su contrato ante un árbitro independiente, quien evalúa el desempeño histórico comparado con jugadores en situaciones similares. Una temporada de quiebre —con números como los de Peters— puede duplicar o triplicar la oferta base del equipo.
Los datos históricos son claros: jugadores pre-arbitraje que atraviesan una segunda mitad de temporada con OPS superior a .800 y 10 o más cuadrangulares suelen recibir ofertas de arbitraje entre 2.5 y 4.5 millones de dólares para el año siguiente, frente a los 760,000 del salario mínimo previo.
La arquitectura financiera de un contrato MLB: lo que las estadísticas no muestran
Pocos aficionados entienden que los contratos de béisbol no son documentos uniformes. Están compuestos por un salario base y, en muchos casos, por una estructura de bonos de rendimiento que puede representar entre un 5% y un 15% del valor total del contrato.
Los bonos de rendimiento más comunes en la MLB incluyen:
- Bonos por número de apariciones al bate (PA): activados al cruzar umbrales de 400, 450, o 502 turnos al bate durante la temporada regular
- Bonos por inclusión al Juego de Estrellas: usualmente entre 25,000 y 100,000 dólares adicionales según el nivel del contrato
- Bonos por posición en votaciones (MVP, Plata Slugger, Guante de Oro): activados si el jugador aparece en los cinco primeros lugares de la votación correspondiente
- Bonos por días de servicio acelerado: acordados a veces al inicio de la temporada cuando el equipo sube a un prospecto antes de tiempo
Un agente de jugadores certificado por la MLBPA puede negociar estas cláusulas antes del inicio de cada temporada. Lo que no puede hacer —y aquí está la trampa— es decidir cómo se administra ese dinero una vez que llega a la cuenta del jugador. Esa decisión, sin asesoramiento profesional, suele tomarse de forma improvisada, con consecuencias que se arrastran durante años.
Caso concreto: el jugador que batea .395 en las últimas semanas
Considera este escenario basado en el perfil actual de Peters: un jardinero en su tercer año de servicio activo en la MLB, con contrato de 800,000 dólares para 2026, que incluye un bono de rendimiento de 75,000 dólares si supera los 490 turnos al bate en la temporada regular.
A comienzos de agosto, lleva 430 turnos al bate. Con aproximadamente 35 juegos restantes en el calendario y una media de 3.8 turnos por partido, proyecta llegar a entre 563 y 573 turnos al bate totales al cierre de la temporada regular. El bono de 75,000 dólares se activa con certeza.
Resultado inmediato: su ingreso bruto de 2026 pasa de 800,000 a 875,000 dólares. Pero el efecto más relevante no es ese bono, sino lo que ocurre en la negociación para 2027. Con una temporada terminada con .802 de OPS, 11 cuadrangulares, 50 carreras impulsadas y varios juegos definidos en los tramos finales, el jugador entra al arbitraje con un expediente que un árbitro puede valorar entre 2.8 y 4.2 millones de dólares.
Ahora bien: si ese jugador recibe 3.5 millones de dólares en 2027 sin ninguna estructura financiera preparada, la situación real es la siguiente. Las comisiones de agente certificado oscilan entre el 3% y el 5% del contrato bruto —entre 105,000 y 175,000 dólares. El impuesto federal para ingresos superiores a 609,350 dólares en 2026 (ajuste IRS para ese tramo) es del 37%. El estado de Illinois, sede de los White Sox, aplica una tasa plana del 4.95%. Entre impuestos y comisiones, el jugador retiene menos del 55% del salario bruto: unos 1.9 millones de dólares netos, de los que todavía deben salir gastos de vida, vivienda, trasladós y entrenamiento.
Si ese jugador no tiene un asesor de patrimonio trabajando en su estructura desde antes de cobrar el primer pago, la diferencia entre riqueza real y riqueza percibida puede ser de cientos de miles de dólares al año.
La trampa del quiebre de nivel de vida en el béisbol
El béisbol estadounidense tiene una historia documentada de jugadores que firman contratos millonarios y terminan en dificultades financieras pocos años después del retiro. Según estimaciones del Sindicato de Jugadores, aproximadamente el 78% de los jugadores activos de MLB no tienen un plan financiero formal durante sus primeros cinco años de carrera. No porque sean irresponsables, sino porque nadie les enseñó a distinguir entre liquidez inmediata y patrimonio de largo plazo.
El fenómeno que los asesores financieros llaman "quiebre de nivel de vida" ocurre cuando los gastos crecen más rápido que los activos. Un jugador que pasa de 760,000 a 3.5 millones de dólares en un año no solo paga más impuestos: suele mudarse a una vivienda más cara, financiar el estilo de vida de su familia extendida, adquirir activos de depreciación rápida (vehículos de lujo, joyas, equipos electrónicos) y contratar personal adicional. Cada uno de esos gastos consume patrimonio neto sin construir valor a largo plazo.
Lo que los expertos en gestión patrimonial recomiendan en estos contextos es estructurar al menos el 20% del ingreso bruto —antes de impuestos— en vehículos de inversión de largo plazo desde el primer año en que el salario supera el millón de dólares. Las opciones más usadas por atletas profesionales incluyen fondos indexados de bajo costo, bienes raíces productivos, y cuentas de retiro diferidas establecidas bajo los términos del plan de pensiones de la MLB, que permite contribuciones máximas significativamente superiores a las de un plan 401(k) estándar.
Qué hacer si tus ingresos están cambiando en 2026
El caso de Peters no es exclusivo de los atletas. Miles de profesionales en Estados Unidos —ejecutivos con compensación variable, freelancers de alto rendimiento, médicos en práctica privada, vendedores con estructura de comisiones— experimentan saltos similares en sus ingresos cada año. Y los errores que cometen son estructuralmente idénticos a los de los jugadores de béisbol.
Antes de que termine el año fiscal 2026, un asesor de gestión patrimonial puede ayudarte a:
Auditar tus cláusulas de bono activas: ¿Tienes bonos de rendimiento en tu contrato laboral o acuerdos de consultoría que puedan activarse antes del 31 de diciembre de 2026? Identificarlos ahora te permite planificar su impacto fiscal con tiempo.
Calcular tu exposición real al impuesto marginal: Un ingreso extraordinario en 2026 puede empujarte al tramo federal del 37%, que según las tablas de tramos impositivos publicadas por el IRS aplica a ingresos superiores a $626,350 para declarantes solteros en el ejercicio fiscal 2026. Conocer ese umbral antes de cobrar es la diferencia entre planificar y lamentar.
Explorar mecanismos de diferimiento legal: Algunas estructuras permiten diferir ingresos bonificados al año fiscal siguiente, especialmente cuando se anticipa que los ingresos de 2027 serán menores. Un diferimiento bien ejecutado puede reducir la tasa efectiva de imposición en varios puntos porcentuales.
Establecer una asignación de activos antes de recibir el primer pago grande: La ventana de decisión es estrecha. Una vez que el dinero está en cuenta corriente, las opciones fiscales y de inversión se reducen considerablemente.
La consulta con un asesor de gestión patrimonial certificado —con experiencia en ingresos variables y compensación deportiva o ejecutiva— puede marcar la diferencia entre una racha que construye patrimonio real y una que simplemente financia un estilo de vida más caro. En ExpertZoom puedes conectar con profesionales de gestión patrimonial disponibles para consultas en español, especializados en ingresos variables y planificación fiscal.
Nota: Este artículo tiene carácter informativo y no constituye asesoramiento financiero o legal personalizado. Consulta con un profesional certificado antes de tomar decisiones sobre tu patrimonio o estrategia fiscal.
