 Andrea García
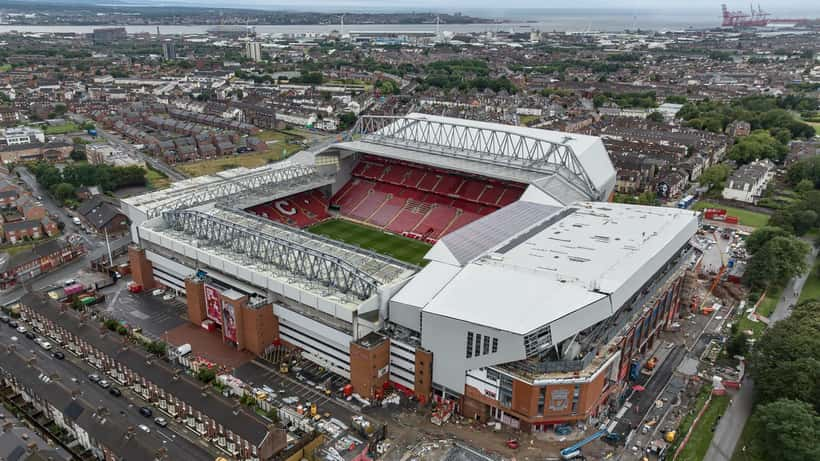
El 14 de agosto de 2026, un consorcio liderado por Jeff Bezos y el inversor Amit Bhatia pagó £1,650 millones por una participación del 30% en el Liverpool F.C., valorando al club en $7,000 millones según Sportico. FSG —Fenway Sports Group— había adquirido ese mismo club en 2010 por apenas £300 millones. Una rentabilidad de entre 15 y 20 veces en 16 años. Este 29 de agosto, mientras Liverpool recibe a Nottingham Forest en Anfield en la jornada 2 de la Premier League 2026-27, inversores hispanos en Estados Unidos se hacen una pregunta cada vez más concreta: ¿existe alguna manera real de participar en este tipo de crecimiento sin ser Jeff Bezos?
Los números que convirtieron el fútbol inglés en un activo financiero de élite
La Premier League no es solo el torneo de fútbol más visto del mundo. En la temporada 2025-26, el Liverpool F.C. generó £911 millones en ingresos totales — una cifra comparable a las franquicias deportivas más valiosas de América del Norte. El Nottingham Forest, su rival de este sábado, opera con ingresos mucho más modestos, pero aun así recibió £137.1 millones exclusivamente en distribución de derechos televisivos por terminar en 16ª posición.
La comparativa financiera entre ambos clubes es reveladora:
| Indicador | Liverpool | Nottingham Forest |
|---|---|---|
| Ingresos temporada 2025-26 | £911 millones | ~£180M estimado |
| Distribución TV Premier League | £181.8M (5° puesto) | £137.1M (16° puesto) |
| Valoración implícita (2026) | $7,000M (Sportico) | ~$300-400M estimado |
| Fichaje récord verano 2026 | En negociaciones (Barcola, PSG) | Liam Delap: £50M (27 agosto) |
La brecha entre el 5° y el 16° puesto equivale a £44.7 millones menos en ingresos televisivos para el Forest en una sola temporada. Un hipotético descenso a la Championship —la segunda división inglesa— significa perder entre £50 y £100 millones adicionales al año en derechos televisivos y comerciales.
Por eso, el Nottingham Forest acaba de invertir £50 millones en el delantero Liam Delap, fichado desde el Chelsea el 27 de agosto de 2026, batiendo su récord histórico de transferencia. No es una decisión deportiva impulsiva: es gestión financiera defensiva. Cada año en la Premier League garantiza un umbral mínimo de ingresos que justifica inversiones de este calibre.
El contrato doméstico de televisión para el ciclo 2025-2028 vale £6,700 millones. Los derechos internacionales —incluyendo el acuerdo con ESPN Latinoamérica, que creció un 25% en el último ciclo— suman £2,100 millones anuales. El ecosistema financiero que rodea a este partido entre Liverpool y Forest vale, en conjunto, más de £12,000 millones en compromisos contractuales vigentes.
La lógica económica detrás del deal de Bezos
Cuando FSG formalizó la venta del 30% al consorcio 1892 Holdings en agosto de 2026 —con Eduardo Saverin (co-fundador de Facebook) y K5 Sports entre los inversores— el mercado leyó el mensaje con claridad: los clubes de la Premier League funcionan cada vez más como activos de infraestructura con flujos de caja predecibles y contratos plurianuales.
Liverpool recibe ingresos estables desde tres vectores independientes: derechos televisivos garantizados por contrato, ingresos comerciales (Adidas, Standard Chartered y otros patrocinadores por más de £200 millones anuales) y taquilla —Anfield está vendido por encima del 99% de capacidad cada temporada. Esta diversificación reduce la volatilidad típica de los activos deportivos.
FSG entendió este modelo antes que nadie. Compraron el club en 2010 con deuda y reputación deteriorada. Invirtieron en infraestructura —ampliación de la tribuna principal de Anfield, nuevo centro de entrenamiento en Kirkby— y en talento gerencial. Dieciséis años después, según Forbes (mayo 2026), la valoración del club había crecido de £300M a $6,200 millones en su estimación conservadora; la operación con Bezos implica un valor de hasta $7,000 millones. Entre 15 y 23 veces la inversión original, dependiendo del tipo de cambio y la fuente utilizada.
Para los inversores institucionales del consorcio, el atractivo no es el fútbol en sí —es la combinación de ingresos recurrentes, marca global y un mercado con demanda estructuralmente creciente en Asia, América Latina y Norteamérica.
Caso concreto: Marcos, 42 años, Chicago, con $80,000 para invertir
Marcos trabaja en logística, lleva 12 años en Chicago y gestiona un portafolio personal de $80,000 distribuidos entre fondos indexados del S&P 500 y una cuenta de ahorro de alto rendimiento al 4.5% anual. Después de leer sobre el deal de Bezos con Liverpool, quiere saber si puede obtener exposición al fútbol europeo de élite sin ser un inversor institucional.
Sus opciones reales son dos:
Opción A — Acciones de Manchester United (NYSE: MANU). Es el único club de élite europeo que cotiza directamente en una bolsa de valores estadounidense. Marcos puede comprar acciones desde cualquier plataforma de brokerage —Fidelity, Schwab, Robinhood— sin cuenta en el extranjero ni intermediarios adicionales. Si invierte $10,000 en acciones MANU, su rentabilidad dependerá tanto de los resultados deportivos (clasificar a la Champions League equivale a entre £50 y £70 millones adicionales en ingresos) como de la gestión corporativa del club.
El riesgo principal: el precio de la acción es sensible al rendimiento deportivo. Un año sin Champions puede traducirse en caída de ingresos de £50-70M y presión bajista sobre la cotización.
Opción B — Private credit deportivo. Fondos especializados como Sixth Street Partners o Blue Owl Capital emiten deuda estructurada a clubes europeos con rendimientos objetivo del 7-9% anual. A diferencia de las acciones, estos instrumentos no dependen del puesto en tabla: son contratos de deuda con colateral sobre derechos televisivos futuros del club. El problema de acceso: la mayoría de estos fondos exigen un mínimo de $250,000 en activos líquidos para inversores individuales, aunque algunos vehículos intermedios bajan ese umbral a $25,000-$50,000.
El if/then que define la decisión de Marcos:
Si Marcos destina $10,000 de su portafolio actual a un fondo de private credit deportivo con rendimiento objetivo del 7.5% anual, frente a mantener esa cantidad en su cuenta de ahorro al 4.5%:
- A 5 años: fondo deportivo → $14,356 | cuenta de ahorro → $12,462 — diferencia: +$1,894
- A 10 años: fondo deportivo → $20,610 | cuenta de ahorro → $15,530 — diferencia: +$5,080
- Escenario adverso — pérdida del 12% en el año 3 (impago o reestructuración de deuda de un club): el capital ajustado caería a aproximadamente $11,440 en ese punto. Recuperar el nivel de la cuenta de ahorro al 7.5% anual requeriría unos 2.5 años adicionales; en ese escenario, la cuenta de ahorro habría superado al fondo hasta el año 9.
La conclusión de los asesores de Gestión Patrimonial que trabajan con inversores hispanos en EE.UU. es consistente: la exposición a activos deportivos europeos puede generar rentabilidades superiores al ahorro tradicional en escenarios favorables, pero el riesgo de liquidez y el riesgo de contraparte son significativamente mayores. Este tipo de activo no debería superar el 10-15% del portafolio total para un inversor con el perfil de Marcos, y siempre debe evaluarse con asesoría profesional certificada.
Para quienes quieran entender los fundamentos de la diversificación en activos alternativos antes de tomar cualquier decisión, el portal oficial del gobierno de EE.UU. investor.gov ofrece una guía gratuita sobre tipos de inversión y gestión del riesgo.
Este artículo tiene fines informativos y no constituye asesoría financiera personalizada. Consulte con un profesional certificado antes de tomar decisiones de inversión.
Lo que el partido de hoy revela para el inversor
El encuentro entre Liverpool y Nottingham Forest en Anfield este 29 de agosto es también una radiografía del momento financiero de la Premier League. Liverpool llega respaldado por una valoración de $7,000 millones y el apoyo de uno de los inversores más poderosos del mundo. Forest llega habiendo gastado £50 millones en un solo jugador en los últimos días — porque permanecer en esta liga no es solo un logro deportivo: es el acceso a una máquina de generar ingresos que ninguna otra liga del mundo replica.
Para el inversor hispano en EE.UU., el mensaje es claro: el fútbol europeo ya no es solo entretenimiento — es una clase de activo con estructura financiera sofisticada, flujos de caja contractuales y demanda global creciente. Acceder a él de forma responsable, sin embargo, requiere conocer exactamente qué opciones existen según el capital disponible y el perfil de riesgo.
Los próximos pasos concretos:
- Revisar si las acciones de MANU (NYSE) encajan en el perfil de riesgo actual — es la opción de menor barrera de entrada, accesible desde cualquier brokerage sin mínimos obligatorios.
- Consultar con un asesor de Gestión Patrimonial para explorar el acceso a fondos de private credit deportivo según el nivel de activos disponibles.
- Definir el porcentaje máximo del portafolio que se puede destinar a activos alternativos antes de actuar — la liquidez reducida es el riesgo principal en este tipo de inversiones.
En Expert Zoom puedes conectar con asesores de Gestión Patrimonial especializados en inversiones alternativas para hispanos en EE.UU. en cuestión de minutos. Para comparar el caso de otro club cotizable, consulta también nuestro análisis sobre Manchester United como inversión en bolsa y su posición en la Premier League 2026-27.
