 Andrea García
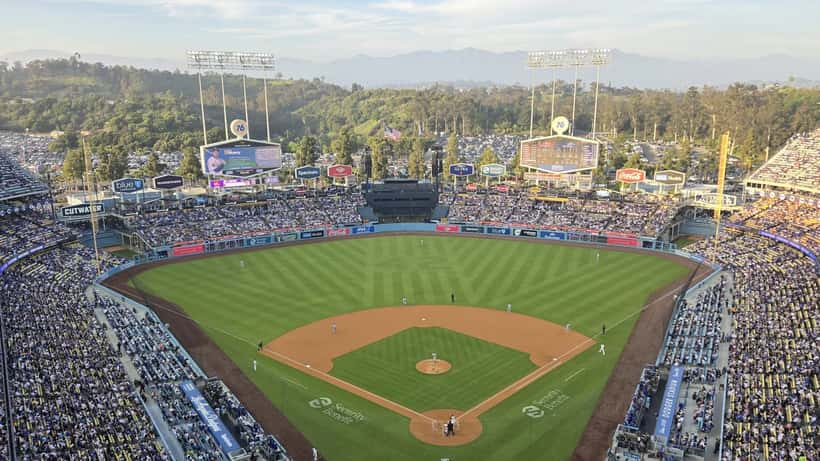
Los Ángeles vive la fiebre de la postemporada: los Dodgers enfrentan a los Bravos de Atlanta en las Ligas Divisionales de la Liga Nacional (NLDS) 2026, con el partido 5 potencialmente programado para el 9 de octubre. El equipo terminó la temporada regular con récord de 97-62, obtuvo el segundo cabeza de serie de la Liga Nacional y entró como favoritos a -213 según las casas de apuestas. Pero más allá del béisbol, los números detrás del equipo más caro de la historia de la MLB revelan una estrategia financiera que cualquier trabajador con ingresos variables debería conocer.
Los números que hacen de los Dodgers la franquicia más cara de la historia
Los Dodgers 2026 tienen una nómina combinada estimada en torno a los 988 millones de dólares en compromisos contractuales a largo plazo, según datos de Spotrac. En el centro de esa cifra descomunal está el contrato de Shohei Ohtani: 700 millones de dólares durante 10 años, firmado en diciembre de 2023, con una característica que electrizó a los expertos en planificación financiera de todo el mundo.
De esos 700 millones, apenas 20 millones se cobrarán durante los años de contrato activo (2 millones por año de 2024 a 2033). Los 680 millones restantes se diferirán y se pagarán entre 2034 y 2043, es decir, una vez que Ohtani ya no esté jugando activamente para los Dodgers. Según CBS Sports, esta estructura es la más agresiva en la historia del deporte profesional norteamericano en términos de compensación diferida.
¿Por qué importa esto más allá del béisbol? Porque la misma lógica financiera que usa Ohtani, los Planes de Compensación Diferida No Calificados (NQDC por sus siglas en inglés), está disponible para millones de empleados en Estados Unidos, especialmente en sectores tecnológicos, financieros y de consultoría.
Lo que el acuerdo de Ohtani revela sobre la planificación fiscal diferida
Los planes NQDC permiten a los empleados posponer el cobro de parte de su salario o bonificaciones a años fiscales futuros, cuando se espera que su tasa impositiva marginal sea más baja. En el caso de Ohtani, los analistas señalan que si el jugador reside fuera de California en 2034, evitaría el impuesto estatal de California del 13,3%, el más alto del país para personas físicas.
Para los trabajadores en general, el principio es el mismo: diferir ingresos del año pico hacia los años de menor ingreso (jubilación temprana, cambio de carrera, reubicación a un estado sin impuesto sobre la renta como Florida o Texas) puede generar un ahorro fiscal significativo.
A diferencia del 401(k), que tiene un límite de aportación de 23.500 dólares en 2026, los planes NQDC no tienen límite legal de contribución. Esto los convierte en herramientas especialmente poderosas para personas con ingresos elevados que ya han maximizado sus cuentas de retiro tradicionales. Según la guía oficial del IRS sobre planes de compensación no calificada, estos planes se rigen principalmente por la Sección 409A del Código de Rentas Internas, que establece cuándo y cómo se puede diferir y recibir la compensación.
Sin embargo, y aquí viene el riesgo que muchos ignoran: los fondos en un NQDC no están protegidos en caso de quiebra del empleador. A diferencia de un 401(k), que es propiedad del empleado, el dinero diferido sigue siendo técnicamente un activo de la empresa hasta que se paga. Si la empresa quiebra antes de la fecha de pago, el empleado se convierte en acreedor no garantizado.
Es exactamente el tipo de riesgo que un gestor patrimonial puede ayudar a calcular y mitigar.
Cuándo la estrategia falla sin asesoramiento: el caso de tecnología mal cronometrada
Tomás trabajó como director de ingeniería en una startup tecnológica en Austin durante seis años. A lo largo de ese tiempo, dejo diferir 420.000 dólares en bonificaciones anuales en el plan NQDC de su empresa, atraído por la promesa de pagar menos impuestos al retirarse a los 55 años. El plan parecía impecable, hasta que no lo fue.
En 2025, la startup entró en bancarrota del Capítulo 7. Los activos fueron liquidados. Tomás, como empleado con derechos sobre un plan NQDC, fue clasificado como acreedor general no garantizado. Según la Administración de la Seguridad de los Beneficios de los Empleados (EBSA), los empleados en esta situación recuperan en promedio entre el 10% y el 30% de sus fondos diferidos. Tomás recuperó 63.000 de sus 420.000 dólares diferidos, una pérdida de más del 85%.
Un gestor patrimonial con experiencia en compensación ejecutiva habría identificado tres señales de alerta antes de que Tomás acumulara esa exposición: la razón deuda/capital de la empresa, la falta de garantías colaterales en el plan, y la concentración excesiva del patrimonio de Tomás en un solo activo no líquido ligado a su empleador.
Caso concreto: lo que cambia si usas o no un gestor patrimonial
Considera el caso de María, 38 años, ingeniera de software en Chicago con ingresos de 185.000 dólares anuales. Su empresa le ofrece participar en un plan NQDC y puede diferir hasta 80.000 dólares anuales. Tiene dos opciones:
Sin asesoría personalizada: María decide diferir el máximo permitido sin análisis estructural. Durante 8 años acumula 640.000 dólares diferidos (sin incluir rendimientos). Todo ese capital queda expuesto al riesgo de crédito del empleador. Si la empresa enfrenta dificultades, podría perder entre el 70% y el 90% de ese monto, es decir, entre 448.000 y 576.000 dólares. Además, sin una estrategia fiscal de salida coordinada, podría acabar retirando los fondos en un año de alta renta colateral, pagando la misma tasa del 37% que quería evitar.
Con un gestor patrimonial: Un consultor especializado en compensación ejecutiva estructuraría el plan en capas: diferir 40.000 dólares anuales (no el máximo), distribuir la fecha de cobro en 5 tramos anuales a partir de los 58 años para mantenerse en el tramo del 22%-24%, establecer un límite de exposición del 15% del patrimonio neto total al NQDC, y cubrir el riesgo con un seguro de vida corporativa (COLI) si el empleador lo ofrece. El ahorro fiscal proyectado en ese escenario frente a cobrar los ingresos en el año actual: entre 38.000 y 52.000 dólares en impuestos sobre la renta federal, más hasta 9.800 dólares en impuesto estatal de Illinois (4,95%), según las tablas del IRS 2026.
La diferencia cuantificada: el valor neto después de impuestos con asesoría proyectada sería entre 47.800 y 61.800 dólares mayor que sin ella, solo en el primer ciclo de 5 años de distribución, incluso antes de considerar el valor del tiempo del dinero ni los rendimientos de inversión.
Qué hacer ahora si tu empresa ofrece un plan NQDC
Los playoffs de béisbol son un buen recordatorio de que las victorias de octubre no se improvisan: los Dodgers construyeron su plantilla con años de estrategia contractual precisa. Tu patrimonio requiere la misma disciplina.
Si tu empleador te ha ofrecido participar en un plan NQDC, o si ya participas y nunca has revisado la estructura con un especialista, estos son los tres pasos inmediatos:
- Verifica la salud financiera del empleador antes de comprometer cualquier ingreso diferido. Solicita los estados financieros auditados más recientes.
- Calcula tu exposición total: el dinero en un NQDC no es tuyo hasta que lo cobras. Mantén ese monto por debajo del 15-20% de tu patrimonio neto total.
- Proyecta tus ingresos futuros para determinar en qué año fiscal te conviene cobrar. Eso requiere un modelo de planificación, no una hoja de cálculo genérica.
Un gestor patrimonial con experiencia en compensación ejecutiva puede ayudarte a construir ese modelo y coordinar el NQDC con tus otros activos: 401(k), cuentas de inversión, bienes raíces y seguros de vida. La consulta inicial suele costar entre 300 y 600 dólares por hora, pero el ahorro potencial es de orden de magnitud mayor. Si te interesa entender cómo las estructuras salariales de la MLB —incluidos los contratos diferidos como el de Ohtani— se comparan con las opciones de planificación disponibles para empleados regulares, puedes leer más en nuestro análisis sobre la brecha salarial entre los Dodgers y los Cardinals en 2026.
Este artículo tiene propósito informativo y no constituye asesoramiento fiscal ni financiero personalizado. Consulta a un profesional certificado antes de tomar decisiones patrimoniales.
