 Andrea García
El 24 de septiembre de 2026, Diego Forlán pisó el banquillo de la selección absoluta de Uruguay por primera vez. El resultado no acompañó —Japón se impuso 3-1 en el estadio de Miyagi con dos goles en el tiempo añadido—, pero el partido quedó en segundo plano ante la historia que encarna este ídolo del fútbol: la de un atleta de élite que, a los 47 años, sigue reinventándose. Una historia que esconde una lección financiera que millones de deportistas hispanos en Estados Unidos no pueden permitirse ignorar.
La trayectoria de una leyenda: del oro de Sudáfrica al banquillo en Tokio
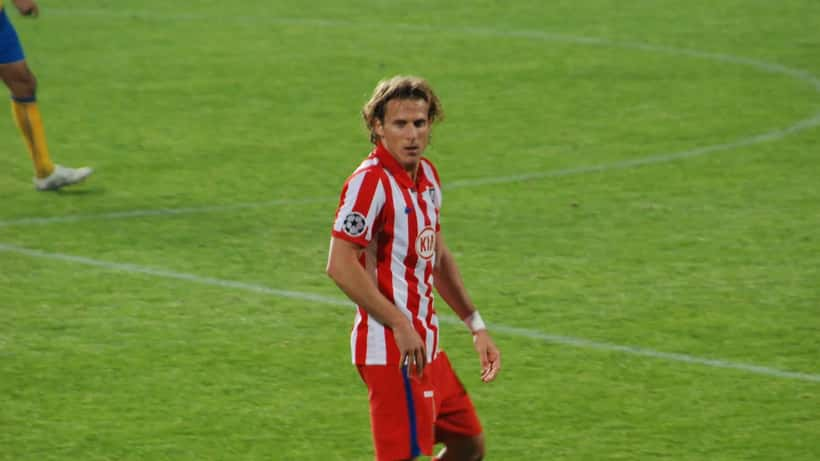
Diego Forlán es historia viva del fútbol sudamericano. Máximo goleador del Mundial 2010 en Sudáfrica, donde se llevó el Balón de Oro del torneo, dos veces Bota de Oro europea con el Atlético de Madrid, y goleador histórico de la selección uruguaya durante más de una década. Se retiró en 2019 con 40 años, tras una carrera que lo llevó por clubes de la talla de Manchester United, Atlético de Madrid, Internazionale de Milán y Estudiantes de La Plata. Sus ingresos durante los años pico de su carrera se estiman en varios millones de dólares anuales.
Sin embargo, el camino post-retiro no fue sencillo. En 2020 asumió como técnico de Peñarol, el club más grande de Uruguay, pero renunció después de apenas 11 partidos ante los pobres resultados. Luego, en una decisión que sorprendió al mundo del deporte, intentó una carrera como tenista profesional disputando el Uruguay Open en el circuito ITF —uno de los pocos futbolistas de élite en intentar ese salto—. Trabajó con las categorías juveniles de la Asociación Uruguaya de Fútbol, y en agosto de 2026 fue nombrado entrenador interino de la selección absoluta.
¿Un ídolo buscando todavía su lugar casi una década después del retiro? Para los asesores de gestión patrimonial especializados en deportistas, la historia de Forlán —con todos sus matices y reinvenciones— refleja un patrón preocupantemente común en el mundo atlético: la ausencia de una planificación financiera que sostenga la vida después de la última cancha.
El 60% de los futbolistas quiebra: los números que nadie quiere escuchar
Las estadísticas son demoledoras. Según datos publicados en septiembre de 2026, el 60% de los futbolistas profesionales enfrenta quiebra o graves dificultades económicas durante los cinco años posteriores a su retiro, de acuerdo con registros de la fundación XPro, que trabaja con exatletas europeos. En la NFL norteamericana la proporción alcanza el 78% en apenas dos años, y en la NBA el 60% de los exjugadores declara bancarrota antes de cumplir cinco años fuera de las canchas.
¿Por qué ocurre esto con tanta frecuencia? Los especialistas en finanzas deportivas identifican tres mecanismos que operan de forma casi universal:
El embudo del ingreso concentrado: Un deportista profesional acumula la mayor parte de sus ingresos vitales en una ventana de 10 a 15 años —o menos—. Durante ese periodo, los gastos escalan al ritmo de los ingresos: coches de lujo, propiedades, ropa, viajes. Cuando los ingresos caen al retiro, el nivel de vida no baja con la misma velocidad.
La ilusión del tiempo infinito: La mayoría de los atletas activos perciben el retiro como algo lejano, incluso cuando su cuerpo ya envía señales de advertencia. La lesión o el descenso de rendimiento llegan antes de que exista un plan financiero estructurado.
La delegación sin supervisión: Sin formación financiera básica, muchos deportistas confían sus ahorros a agentes, familiares o conocidos sin las credenciales necesarias. Las malas inversiones en negocios de alto riesgo, los errores fiscales y las decisiones patrimoniales mal asesoradas completan el cuadro.
Para los atletas de la comunidad hispana en Estados Unidos —futbolistas de ligas amateur, boxeadores semiprofesionales, entrenadores personales certificados—, el riesgo es aún mayor: ingresos más bajos que los de las ligas mayores, menor acceso a planes de retiro formalizados y, en muchos casos, barreras idiomáticas para acceder a asesoría financiera cualificada en su propia lengua.
El caso de Marcos: cuando los números dicen lo que nadie te advirtió a tiempo
Considera el caso de Marcos, un delantero de 34 años que jugó ocho temporadas en una liga semi-profesional hispana en el área metropolitana de Los Ángeles. Su salario promedio fue de $42,000 anuales —un ingreso respetable para alguien que hace lo que ama—. En 2024, una rotura de ligamento cruzado puso fin a su carrera de forma abrupta, sin previo aviso.
Sin una estrategia financiera estructurada, en 20 meses Marcos había consumido $34,000 de sus ahorros en gastos corrientes mientras buscaba empleo en otro sector, y acumulado $9,500 en deuda de tarjeta de crédito al 22% de interés anual. Al cabo de dos años, su patrimonio neto era negativo por primera vez en su vida adulta.
Ahora, imaginemos un escenario diferente. Si Marcos hubiera consultado a un asesor de gestión patrimonial a los 27 años —cuando estaba en su mejor momento físico y generando ingresos de forma estable—, el resultado sería radicalmente distinto. Con una estrategia disciplinada de ahorro e inversión del 15% de sus ingresos anuales:
- Aporte anual: $6,300 (15% de $42,000)
- Plazo de ahorro activo: 7 años (de 27 a 34)
- Retorno estimado de un portafolio diversificado al 7% anual: aproximadamente $61,500 acumulados
Esos $61,500 representan casi 18 meses de gastos de vida con la holgura necesaria para hacer un posgrado, completar cursos de capacitación o lanzar un emprendimiento desde cero. Además, con contribuciones máximas a su plan 401(k) durante esos siete años, Marcos tendría también un fondo de jubilación creciendo en paralelo y libre de impuestos hasta el retiro.
La diferencia entre el Marcos real y el Marcos que planificó no es de talento ni de fortuna. Es de acceso a un experto en el momento correcto. Y ese momento, invariablemente, es antes del retiro —no después de la lesión.
Quienes quieran entender cómo los shocks macroeconómicos externos pueden amplificar estas vulnerabilidades individuales pueden también consultar el análisis sobre el impacto de las sanciones económicas en portafolios de inversión, que detalla cómo los eventos geopolíticos afectan los ahorros de familias hispanas en EE.UU.
Tres señales de que necesitas un gestor patrimonial ahora mismo
La historia de Forlán y la de Marcos comparten un patrón que los asesores financieros especializados en deportistas reconocen de inmediato. Si te identificas con alguno de estos tres escenarios, ya es momento de actuar:
Señal 1 — Tu carrera deportiva tiene horizonte visible: Cualquier carrera atlética tiene una fecha de vencimiento biológica. Si eres jugador activo, entrenador personal, preparador físico o participas en deportes de combate semiprofesionales, el reloj ya corre. El mejor momento para planificar era ayer; el segundo mejor momento es hoy.
Señal 2 — No tienes un inventario claro de tu patrimonio: Si no puedes responder de forma inmediata cuánto tienes ahorrado, en qué está invertido, qué deudas cargas y cuánto necesitas para vivir un año sin ingresos deportivos, estás en zona de riesgo real. Una consulta con un gestor patrimonial comienza exactamente por construir ese mapa financiero personal.
Señal 3 — Recibirás (o recibiste) un ingreso extraordinario: Un bonus de rendimiento, una transferencia contractual, un premio en metálico. Estos momentos son la principal oportunidad —y el principal riesgo— en la trayectoria financiera de un atleta. Sin un plan específico para ese dinero, el 80% de él suele desaparecer en los primeros 18 meses, según estimaciones de asesores que trabajan con deportistas profesionales.
En Estados Unidos, los asesores certificados con la acreditación CFP (Certified Financial Planner) están regulados por la SEC y tienen la obligación legal de actuar siempre en el mejor interés del cliente, no en el de su comisión. Verificar esa credencial antes de contratar a cualquier asesor financiero es el primer y más importante filtro.
Aviso: Este artículo tiene carácter informativo y periodístico. No constituye asesoramiento financiero personalizado. Para decisiones de inversión o planificación patrimonial, consulte siempre a un profesional certificado.
Del banquillo de Miyagi a tu próxima decisión financiera
Forlán perdió hoy su primer partido como entrenador interino de Uruguay. Pero eso no es lo que su historia nos enseña. Lo que nos enseña es que incluso los grandes atletas que no planifican su transición financiera a tiempo —independientemente de cuánto ganaron en activo— enfrentan décadas de incertidumbre económica después del último partido.
La diferencia entre la reinvención exitosa y la quiebra no se gana en el campo. Se construye en una hoja de cálculo, en una cuenta de inversión y en la conversación con un asesor patrimonial antes de que llegue la lesión, la edad o el recorte de contrato.
Si estás en plena carrera deportiva y todavía no has hablado con un experto en gestión patrimonial, la historia de hoy desde Miyagi te está enviando un mensaje directo: no esperes al último partido para empezar a planificar el día después.
